

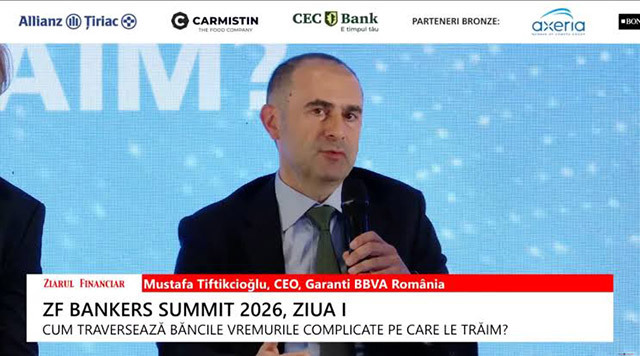
Piața creditării din România ar putea experimenta o expansiune mai rapidă dacă cererea ar fi susținută de o mai mare activitate a clienților. Conform declarațiilor oferite de Mustafa Tiftikcioğlu, CEO al Garanti BBVA România, ritmul actual de dezvoltare a creditelor este dictat mai degrabă de prudența persoanelor și companiilor, decât de capacitatea instituțiilor bancare de a oferi finanțări noi pe piață.
În prima parte a anului curent, evoluția pieței de creditare a înregistrat o creștere anuală situată în intervalul de 7% până la 7,5%. Mustafa Tiftikcioğlu a subliniat că acest nivel de creștere este inferior potențialului pe care îl posedă economia românească în prezent. Acesta a menționat că, deși există capacitatea de a crește mai rapid, dinamica actuală reflectă o anumită reticență a solicitanților de credite.
Analizând evoluția comparativă a activității bancare, Mustafa Tiftikcioğlu a evidențiat necesitatea de a face o distincție clară între performanțele anului trecut și cele de anul acesta. În perioada precedentă, ritmul de creștere al instituției sale a depășit media pieței, însă contextul actual este marcat de o schimbare de paradigmă. Schimbarea este cauzată de o încetinire generală a activității economice observată în primele patru-cinci luni ale anului.
În cadrul evenimentului ZF Bankers Summit 2026, desfășurat în această vară, liderul Garanti BBVA România a oferit detalii despre starea actuală a sectorului financiar. El a explicat faptul că rata medie de creștere a creditării, de aproximativ 7% – 7,5% anual, nu reflectă întregul dinamism al țării. Această prudență a consumatorilor și a companiilor limitează impactul pe care sectorul bancar l-ar putea avea asupra dezvoltării economice.
Contextul macroeconomic actual este marcat de o perioadă de ajustări, în care indicatorii de creștere economică au început să arate semne de decelerare în primele luni ale anului. Această încetinire generală a economiei influențează direct comportamentul agenților economici, care adoptă o poziție mai conservatoare în ceea ce privește îndatorarea. Această prudență afectează direct volumul creditelor noi emise de băncile din România.
Evoluția piețelor financiare și a creditării este strâns legată de stabilitatea indicatorilor macroeconomici și de încrederea investitorilor în mediul de afaceri local. În perioadele de încetinire economică, instituțiile bancare monitorizează cu atenție capacitatea de rambursare a clienților, ceea ce poate duce la o gestionare mai strictă a riscurilor de creditare pe termen scurt.