
Piața comerțului alimentar din România este marcată de o diferențiere clară între marile lanțuri internaționale de hipermarketuri și rețelele de distribuție autohtone. În timp ce marile grupuri străine se bazează pe aprovizionarea de la fabrici externe, atât din țară, cât și din afara acesteia, companiile românești au adoptat o strategie diferită. Acestea au reușit să reziste și să crească pe o piață tot mai concurențială prin utilizarea unui model de business integrat, care combină direct producția cu activitatea de comerț.
Analiza sectorului evidențiază faptul că niciunul dintre cei mai mari zece comercianți locali nu deține fabrici proprii în România. Acești actori majori controlează aproximativ 70% din totalul banilor cheltuiți de români pe bunuri de larg consum (FMCG). Singura excepție la nivel global este grupul Schwarz, proprietarul Lidl, Kaufland și La Cocoș, care dispune de producție proprie, însă majoritatea fabricilor sale sunt situate în Germania sau în Marea Britanie.
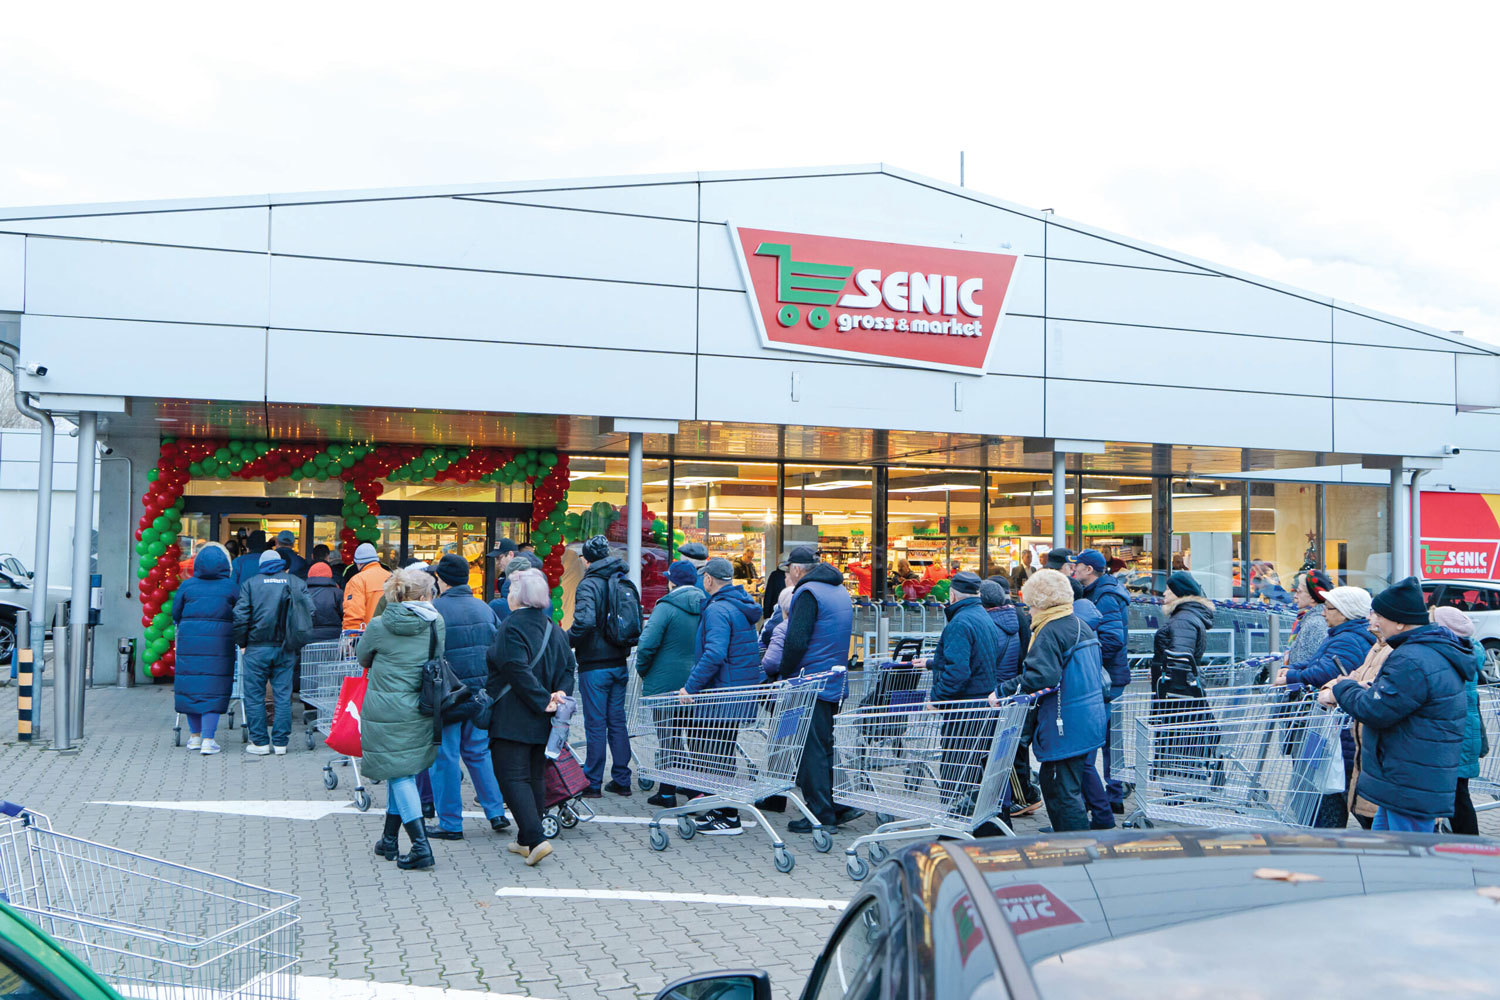
În contrast cu gigantii internaționali, retailerii români precum SENIC, Annabella, Unicarm, Diana, Amigo, împreună cu Elan Trio, sau Home Garden Supermarket, operează cu un avantaj structural. Aceste afaceri antreprenoriale integrează sub aceeași umbrelă de management atât procesele de producție, cât și pe cele de distribuție. Această abordare le permite să mențină un control mai direct asupra lanțului de aprovizionare și să răspundă mai rapid cerințelor pieței locale.
Deși nu ating dimensiunile miliardelor de lei ale marilor grupuri străine, aceste rețele românești dețin cifre de afaceri semnificative. Încasările anuale ale fiecărei companii menționate variază de la aproximativ 100 de milioane de lei până la peste 750 de milioane de lei. Această scală de afaceri demonstrează că modelul de business integrat poate susține o prezență solidă chiar și într-un mediu dominat de grupuri mult mai mari și mai bine finanțate.
Evoluția acestor companii subliniază importanța controlului asupra producției în sectorul de retail. Prin integrarea verticală, companiile autohtone pot gestiona mai eficient costurile și fluxul de bunuri, oferind o alternativă viabilă în fața marilor lanțuri de supermarketuri. Această strategie de a nu fi doar intermediari de vânzare, ci și producători, reprezintă elementul cheie care asigură reziliența acestor afaceri în fața concurenței globale.
Sectorul bunurilor de larg consum (FMCG) rămâne un indicator economic critic pentru stabilitatea consumului intern. În contextul fluctuațiilor de prețuri observate la nivelul supermarketurilor, capacitatea de a produce local devine un factor de stabilitate pentru lanțurile de aprovizionare. Controlul asupra costurilor de producție poate influența direct prețul final plătit de consumatori, un aspect esențial pentru menținerea puterii de cumpărare în economiile moderne.