

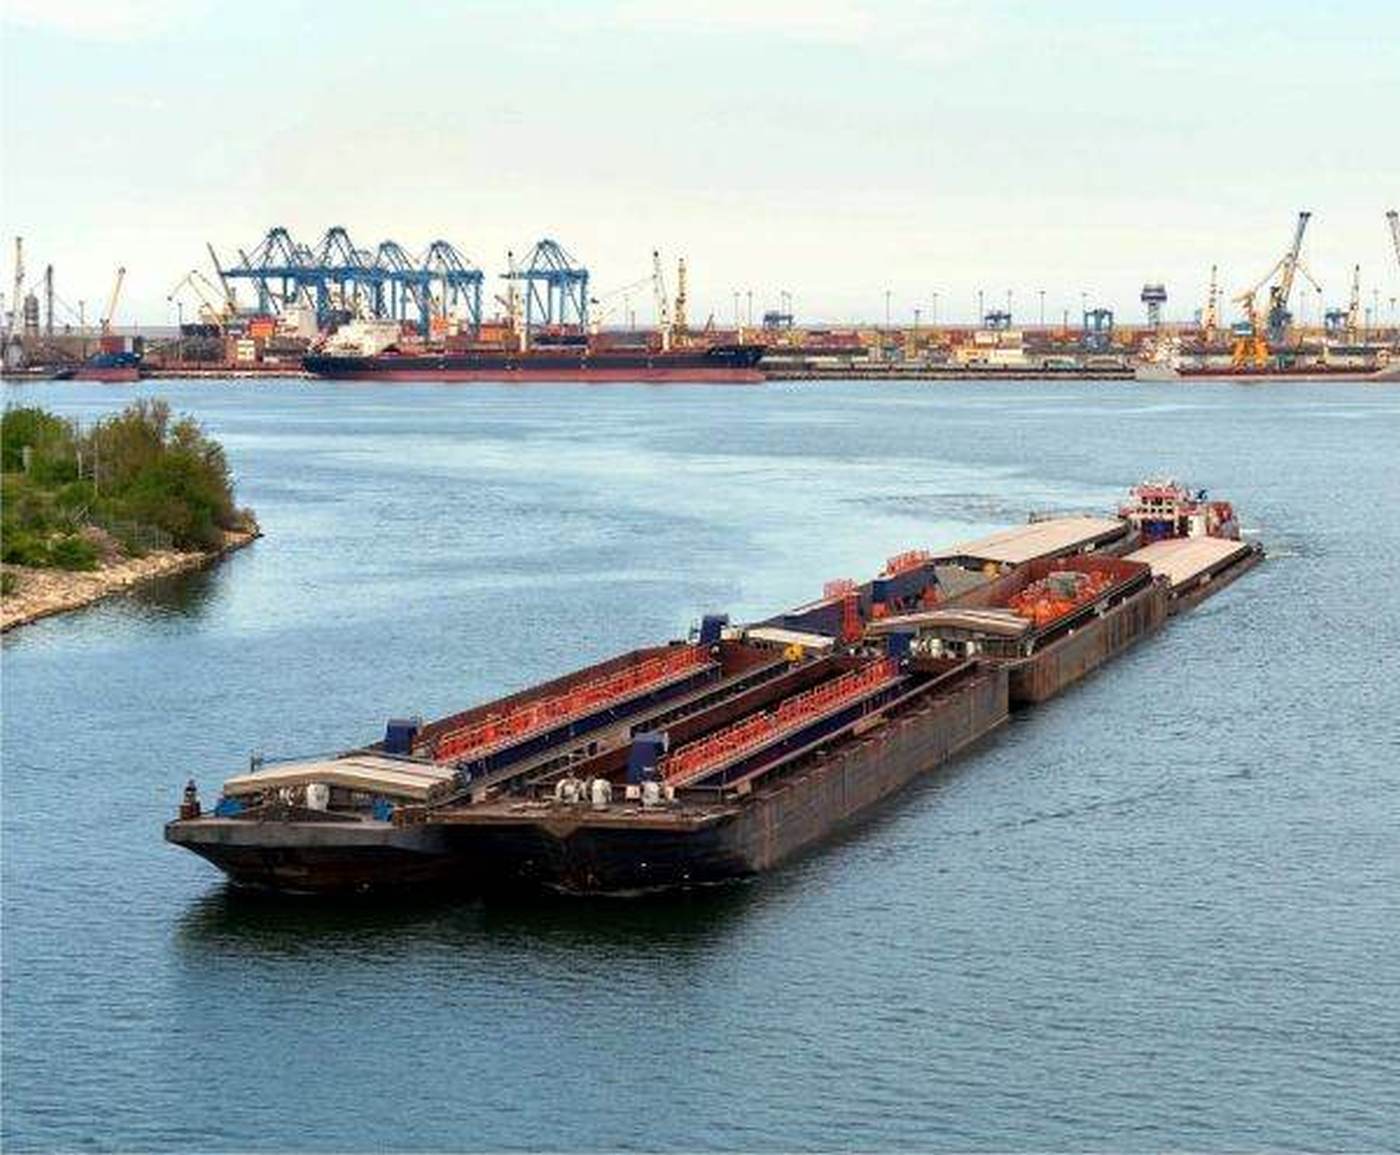
Analistii de la Erste Group au emis un raport prin care evaluează poziția actuală a grupului Transport Trade Services (TTS), un operator implicat în transportul mărfurilor pe Dunăre și operare portuară. Conform experților Caius Râpanu și Liviu-Mihai Bogdan, compania a reușit să utilizeze perioada de scădere a cererii din 2025 pentru a reduce baza de costuri. Această etapă a permis finalizarea investițiilor portuare majore din ultimii ani, pregătind terenul pentru o transformare a activității în profitabilitate.
Evoluția indicatorilor financiști sugerează o conversie mai eficientă a veniturilor în profit, fenomen observat deja în prima jumătate a anului 2026. Deși veniturile au rămas stabile, profitabilitatea a înregistrat o creștere semnificativă în această perioadă. Analistii estimează că activele existente vor fi motorul principal de creștere, menționând terminalul de cereale Canopus, care are acum o capacitate de depozitare extinsă, și terminalul Decirom, care operează cu costuri reduse.
Strategia de finanțare a companiei ar trebui să se normalizeze treptat pe parcursul perioadei 2027-2029, pe măsură ce cheltuielile de capital (capex) scad după ciclul recent de investiții ridicate. În acest context, se anticipează că începând cu anul 2027, generarea de numerar va deveni mai solidă. Mai mult, pentru anul 2028, analistii prognozează că poziția de datorie netă a grupului ar putea fi înlocuită de o poziție de numerar net.
Evaluarea pentru stabilirea prețului țintă de 6,86 lei pe acțiune a fost realizată prin combinarea a cinci metode diferite. Cele mai relevante au fost metodele EV/EBITDA și DCF (Discounted Cash Flow), care au primit câte o pondere de 30%, în timp ce metoda P/E a reprezentat 20%. Restul evaluării a fost susținut de modelele bazate pe randamentul dividendului și DDM, fiecare având o pondere de 10% în calculul final.
Managementul companiei este considerat pragmatic în abordarea provocărilor, precum nivelul apelor sau perturbările macroeconomice, care sunt factori greu de anticipat. Deși prețul actual de 6,66 lei reflectă deja o parte din redresarea profitabilității, există potențial suplimentar de creștere. Acesta poate proveni dintr-o utilizare mai mare a capacităților, fluxuri regionale de mărfuri suplimentare sau o gestionare mai generoasă a excedentului de numerar ce va fi generat.
Compania mamă a grupului TTS are în prezent o evaluare bursieră de aproximativ 1,2 miliarde de lei. În perioada verii anului trecut, fondatorul și președintele Consiliului de Administrație, Mihăilescu Alexandru Mircea, deținea un pachet de 25,3% din capitalul social al acestei entități. Această structură de acționariat și dimensiunea companiei reflectă importanța grupului în sectorul de logistică și transport fluvial.