

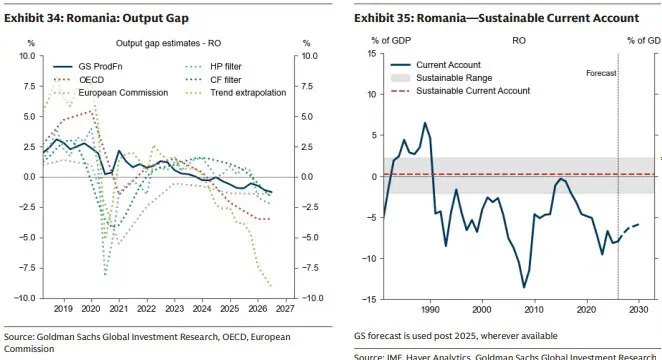
Cursul de schimb real efectiv (REER) al leului este considerat prea puternic în raport cu fundamentele economiei locale, conform unei analize publicate de Goldman Sachs. Economiștii Basak Edizgil, Alessa Abraham și Kevin Daly susțin că România are nevoie de o depreciere a cursului pentru a corecta un dezechilibru extern actual. Această evaluare indică faptul că moneda națională nu reflectă corect poziția economică a țării față de partenerii comerciali principali.
Analiza băncii americane evidențiază o combinație problematică între un deficit de cont curent descris ca fiind nesustenabil și un deficit de producție, cunoscut sub numele de output-gap negativ. Din aceste două probleme identificate, Goldman Sachs consideră că urgența ajustării trebuie să se concentreze pe dezechilibrul extern. Pentru a remedia situația, raportul recomandă o slăbire a cursului real efectiv, sugerând posibilitatea unei devalorizări de tip „one-off”, combinată cu o politică fiscală mai restrictivă.
Deprecierea REER este văzută ca o măsură necesară pentru a îmbunătăți competitivitatea externă și pentru a susține nivelul exporturilor. Indicele REER, care ia în calcul și inflația, a atins în ianuarie 2026 valoarea de 122,2, cel mai înalt nivel de la începutul seriei din 1994. În iulie, indicele s-a situat la 118,7, ceea ce reprezintă aproximativ 19% peste media înregistrată în perioada 2010–2019, în timp ce cursul nominal a rămas relativ stabil.
Analiștii de la Goldman Sachs avertizează însă că implementarea unei noi consolidări fiscale ar putea împinge economia sub potențial în mod temporar. Acest fenomen ar putea apărea înainte ca beneficiile unui curs real mai slab să se transmită către stimularea exporturilor. Totuși, având în vedere dimensiunea deficitului de cont curent, ajustarea externă rămâne o prioritate în evaluarea experților, deoarece aceasta contribuie direct la reducerea dezechilibrelor macroeconomice.
În perioada 2023 și 2024, cursul de schimb euro/leu s-a apreciat la nivel real cu aproape 5% în fiecare an, conform unui raport al Comisiei Europene din iunie 2025. Această evoluție a permis formarea unei percepții eronate privind puterea de consum și bunăstarea, sprijinite prin împrumuturi masive ale Guvernului. În condițiile în care România consumă prea mult și produce prea puțin, această apreciere reală a contribuit la apariția unei crize bugetare majore.
Istoricul politicii monetare arată că, înainte de anul 2021, BNR permitea o depreciere anuală de maximum 2% pentru a acomoda dezechilibrele externe. Ulterior, cursul a fost menținut stabil până în mai 2025, din motive legate de încrederea populației în economia națională. Această stabilitate a cursului nominal a fost menținută chiar dacă deficitele externe ar fi putut solicita o ajustare mai pronunțată prin depreciere.