

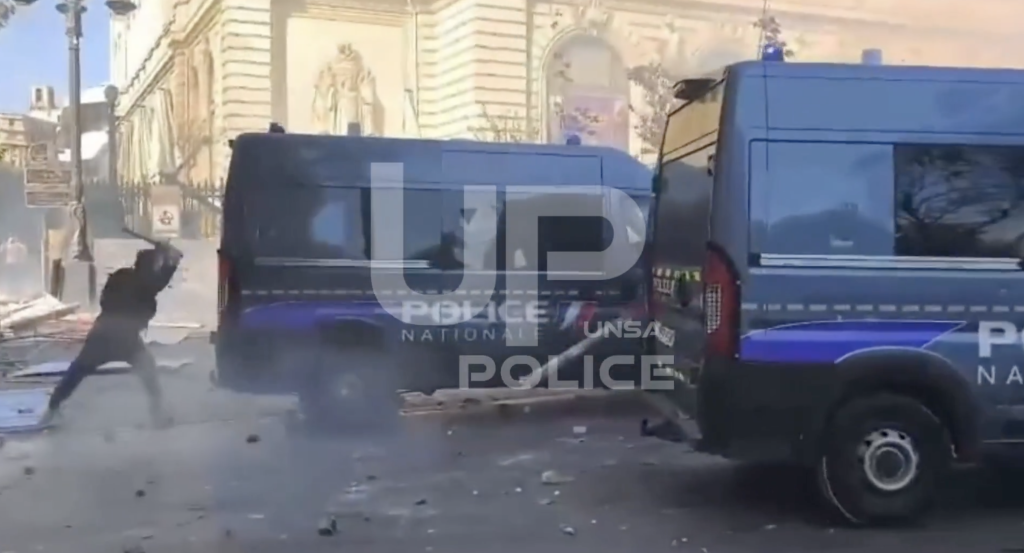
Instabilitatea socială și incertitudinea politică din Franța au declanșat luni o reacție negativă pe piețele financiare, afectând atât obligațiunile guvernamentale, cât și acțiunile listate la Paris. Protestele și violențele survenite în weekend au amplificat temerile investitorilor cu privire la perspectivele fiscale ale țării, determinând o creștere a randamentelor datoriei și o scădere a valorii euro. Această presiune asupra activelor franceze reflectă o percepție crescută a riscului în contextul unei crize politice și sociale persistente.
Randamentele obligațiunilor guvernamentale franceze pe 10 ani au crescut cu peste 10 puncte de bază, menținându-se la niveluri ridicate din ultimele decenii. Această evoluție implică costuri de finanțare mai mari pentru guvern, în condițiile în care titlurile pe doi ani au urcat cu 6 puncte de bază, iar cele pe 30 de ani cu 8 puncte de bază. Diferența de randament dintre obligațiunile Franței și cele ale Germaniei, cunoscută sub numele de spread OAT-Bund, a ajuns la niveluri comparabile cu cele din timpul crizei datoriilor suverane europene de la începutul anilor 2010.
Piața de acțiuni a fost, de asemenea, lovită de această volatilitate, indicele CAC 40 înregistrând o scădere de 1,34% în tranzacțiile de luni dimineață. Sectorul bancar a fost printre cele mai afectate, în timp ce companiile din industria luxului au resimțit presiunea cauzată de scăderea consumului de produse premium în China. Investitorii monitorizează cu atenție spread-ul față de Germania, deoarece acesta indică nivelul de risc perceput, care a ajuns să depășească chiar randamentele titlurilor emise de Italia sau Grecia.
Problemele bugetare reprezintă un punct critic, guvernul minoritar condus de premierul Sébastien Lecornu fiind în proces de negociere a bugetului pentru anul 2027. Într-un context de creștere economică slabă și deficit bugetar ridicat, investitorii solicită un plan credibil de consolidare fiscală pentru a evita o spirală a datoriei. Expertul Mike Bell de la RBC BlueBay Asset Management a subliniat că Franța trebuie să își corecteze situația fiscală, însă implementarea unor măsuri precum majorarea vârstei de pensionare ar putea declanșa noi revolte în stradă.
Incertitudinea este alimentată și de faptul că investitorii străini dețin o proporție tot mai mare din datoria Franței, aceasta crescând de la aproximativ 48% la începutul anului 2022 la aproape 60% la începutul anului 2026. Această structură a deținerii poate amplifica volatilitatea pieței în perioadele de evitare a riscului. Sharon Bell de la Goldman Sachs a menționat că consolidarea fiscală ar putea implica creșteri de taxe pentru companii sau populație, ambele variante fiind extrem de dificile de implementat într-un climat social tensionat.
În prezent, deficitul bugetar al Franței este de aproximativ 5% din PIB, depășind pragul de 3% stabilit de procedura privind deficitul excesiv. Guvernatorul Banque de France, Emmanuel Moulin, a indicat că obiectivul guvernului este revenirea la un deficit de 3% până în 2029, însă procesul este condiționat de stabilitatea politică. Dacă spread-urile vor afecta lichiditatea pieței, Banca Centrală Europeană ar putea recurge la mecanisme de intervenție, deși astfel de acțiuni rămân sensibile din punct de vedere politic.