

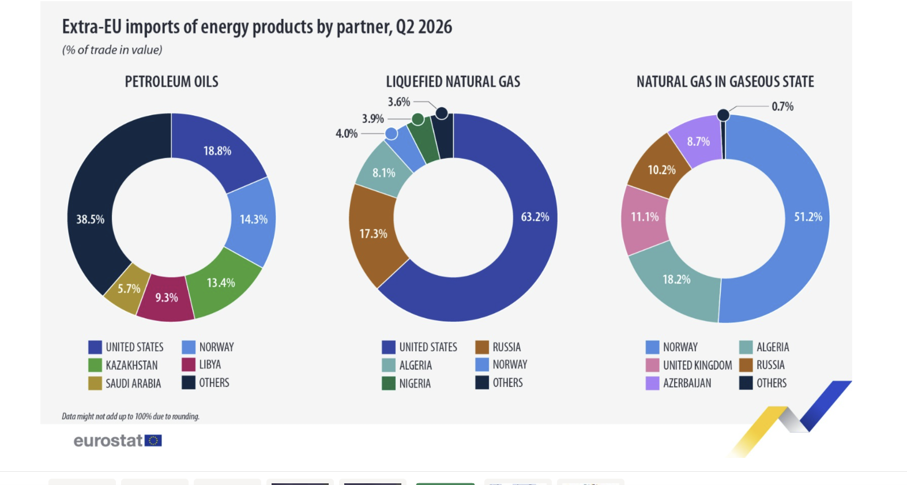
Kazahstanul a consolidat poziția sa în rândul principalilor furnizori de petrol pentru Uniunea Europeană, conform datelor furnizate de Eurostat. În trimestrul al doilea din 2026, țara s-a situat pe locul al doilea în clasamentul furnizorilor UE raportat la volumul de petrol importat. Totodată, în ceea ce privește valoarea importurilor, Kazahstanul a ocupat locul al treilea, deși ponderea sa valorică a cunoscut o creștere semnificativă față de perioada precedentă.
Din punct de vedere valoric, ponderea Kazahstanului în importurile europene a crescut la 13,4% în trimestrul al doilea din 2026, de la nivelul de 12,6% înregistrat în perioada similară din 2025. Clasamentul furnizorilor UE după valoarea importurilor în acest interval a fost dominat de Statele Unite, care dețin 18,8%, urmate de Norvegia cu 14,3% și Kazahstan cu 13,4%. Această evoluție indică o creștere de 0,8 puncte procentuale a contribuției kazahstanului la valoarea totală a petrolului achiziționat de blocul european.
Analiza comparativă a furnizorilor arată o schimbare de poziții față de trimestrul al doilea din 2025. La acea dată, Norvegia deținea 16% din valoarea importurilor, Statele Unite aveau 14,4%, iar Kazahstanul se situa la 12,6%. În T2 2026, Statele Unite au preluat prima poziție, în timp ce Norvegia a coborât pe locul al doilea. Împreună, cele trei entități au reprezentat 46,5% din valoarea totală a importurilor de petrol ale Uniunii Europene în perioada analizată.
Logistica transportului de petrol kazah se bazează pe trei rute principale, având în vedere dificultățile recente din Marea Neagră. Ruta dominantă rămâne cea prin Caspian Pipeline Consortium (CPC), care traversează Novorossiisk. Ca alternativă, există coridorul prin Azerbaidjan și Georgia, utilizând conducta Baku–Tbilisi–Ceyhan (BTC). O a treia opțiune, deși mai mică ca dimensiune, este ruta prin Batumi, Georgia, care oferă flexibilitate. Tengizchevroil a reluat exporturile prin Batumi în iulie 2026, după o pauză de trei luni.
Importurile de petrol ale Uniunii Europene au înregistrat un volum mediu de aproximativ 36,7 milioane de tone pe lună în trimestrul al doilea din 2026. Această cantitate este cu 1,2% peste media lunară din 2025, însă valoarea importurilor a cunoscut o creștere masivă de 55,8%. În ceea ce privește punctele de intrare pe piața europeană, Rotterdam rămâne principala poartă, cu 99,3 milioane de tone, urmat de Trieste, Gdańsk, Fos-sur-Mer, Le Havre și Wilhelmshaven.
Evoluția acestor fluxuri de aprovizionare reflectă dinamica piețelor energetice globale și dependența de rutele de transport strategice. Capacitatea de a utiliza rute alternative, precum coridorul BTC sau terminalul din Batumi, devine crucială pentru stabilitatea volumelor de țiței care ajung în porturile europene de referință, precum Rotterdam sau Trieste, în contextul volatilității geopolitice din regiunile de tranzit.