

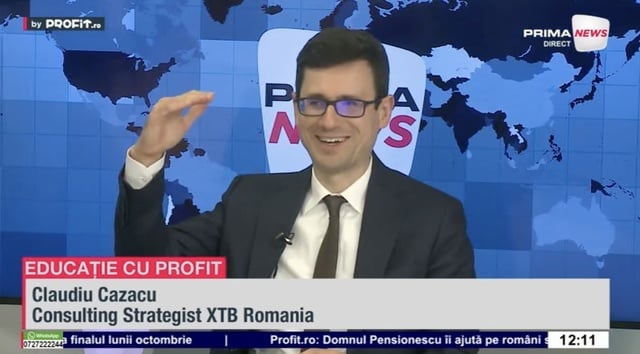
Educația financiară a populației din România traversează o etapă de transformare, în special în rândul segmentului tânăr și al celor care utilizează resurse online. Deși există o îmbunătățire a înțelegerii conceptelor precum investițiile pasive sau protejarea economiilor împotriva inflației, procesul este încă incipient. Claudiu Cazacu, Consulting Strategist XTB România, subliniază că progresul nu este garantat și că persistă lacune semnificative în ceea ce privește gestionarea riscurilor pe piețele financiare.
Unul dintre principalele bariere care împiedică accesul românilor la investiții este tendința de a amâna deciziile financiare. Mulți indivizi adoptă logica de a aștepta un capital mai mare înainte de a începe, considerând că resursele actuale sunt insuficiente. Claudiu Cazacu menționează că această percepție asupra sumei necesare de start alimentează amânarea, deși acumularea poate începe cu sume mici, dacă este gestionată prin investiții consecvente pe perioade lungi.
Experiența directă este considerată esențială pentru o înțelegere reală a mecanismelor bursiere, depășind simpla acumulare de informații teoretice. Claudiu Cazacu explică faptul că trăirea fluctuațiilor de piață prin propriul portofoliu oferă o memorie asociativă mult mai puternică decât studiul graficelor din cărți. Această percepție viscerală a variațiilor de capital este cea care ajută un investitor să înțeleagă cu adevărat riscul și să reacționeze corect la evoluțiile bursiere.
Accesul la instrumente financiare s-a simplificat considerabil în ultimii 10-15 ani, oferind noi posibilități de diversificare. Fondurile tranzacționate la bursă (ETF) permit expunerea la coșuri de active la costuri reduse, fiind o soluție pentru cei care nu doresc să analizeze individual fiecare companie. Totuși, Claudiu Cazacu avertizează că investițiile trebuie raportate strict la obiective și la un orizont de timp clar, diferențiind capitalul pentru speculații de economiile destinate nevoilor familiale.
În ceea ce privește prioritățile financiare, siguranța viitorului familiei este menționată de 45% dintre respondenți. Altele includ călătoriile, îmbunătățirea locuinței sau dorința de a avea timp liber, în timp ce o treime dintre participanți își doresc antreprenoriatul. Pe planul piețelor, Claudiu Cazacu observă că, deși activele de tip growth au avansat rapid, abordarea orientată spre valoare rămâne relevantă pe termen lung, în ciuda volatilității și a perioadelor de corecție.
Contextul economic actual impune o atenție sporită la randamentul real al economiilor. Deși depozitele bancare oferă o anumită predictibilitate nominală, inflația poate eroda puterea de cumpărare dacă dobânda nu acoperă creșterea prețurilor. Această dinamică face ca simpla păstrare a numerarului sau utilizarea depozitelor să reprezinte un risc de pierdere a valorii banilor în timp, influențând deciziile de planificare financiară ale populației.