
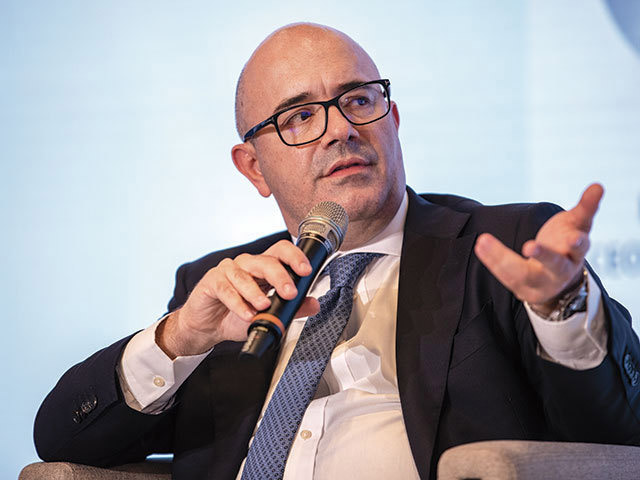
Economia românească traversează o perioadă caracterizată de o reziliență variabilă între sectoare, în ciuda dificultăților actuale. Bogdan Cernescu, director executiv corporate în cadrul BCR, a analizat dinamica pieței de finanțare și impactul contextului economic asupra companiilor. Acesta a subliniat că, deși există sectoare afectate, piața locală păstrează un potențial semnificativ pentru dezvoltarea instrumentelor de asigurare și a finanțării agenților economici.
Un aspect central identificat de Bogdan Cernescu este natura structurii economice din România, care este marcată de un volum foarte mare de credit furnizor. Această configurație reprezintă o provocare pentru sectorul bancar, care încearcă să intervină prin produse specifice, precum factoringul sau scontarea. Totuși, conform declarațiilor sale, România este în continuare considerată o țară de risc furnizor, ceea ce limitează viteza de dezvoltare a activelor bancare.
Evoluția activelor din cadrul băncilor ar putea fi mult mai rapidă dacă o parte din acest credit furnizor ar fi înlocuită de credit bancar propriu-zis. Bogdan Cernescu a explicat că această tranziție este esențială pentru o mai bună gestionare a fluxurilor de numerar în economie. Instituțiile financiare caută să ofere soluții care să acopere aceste nevoi de finanțare, însă structura actuală a creditării rămâne un obstacol pentru creșterea rapidă.
În ceea ce privește performanța pe sectoare, Bogdan Cernescu a observat că unele domenii sunt lovite de un cumul de factori negativi, în special agricultura. În contrast, alte ramuri economice demonstrează o capacitate de a absorbi șocurile externe. Sectorul construcțiilor a fost menționat ca fiind unul dintre domeniile care au reușit să reziste mai bine în fața dificultăților economice întâlnite în perioada actuală.
Contextul macroeconomic general indică o perioadă de presiune pentru mediul de afaceri, reflectată și prin indicatorii de insolvență. În luna octombrie 2026, s-au înregistrat aproape 1.000 de dosare noi de insolvență în România, Bucureștiul concentrând aproape un sfert din acest total. Aceste date confirmă dificultățile de adaptare ale unor companii la noile condiții de piață și la costurile de operare.
Analiza indică faptul că, în ciuda riscurilor, există oportunități clare pentru sectorul asigurărilor și pentru bănci prin diversificarea produselor de creditare. Tranziția de la creditul furnizor la cel bancar rămâne un punct critic pentru dinamismul economic. Capacitatea de a absorbi șocurile este vitală pentru stabilitatea pe termen lung a companiilor din România.