

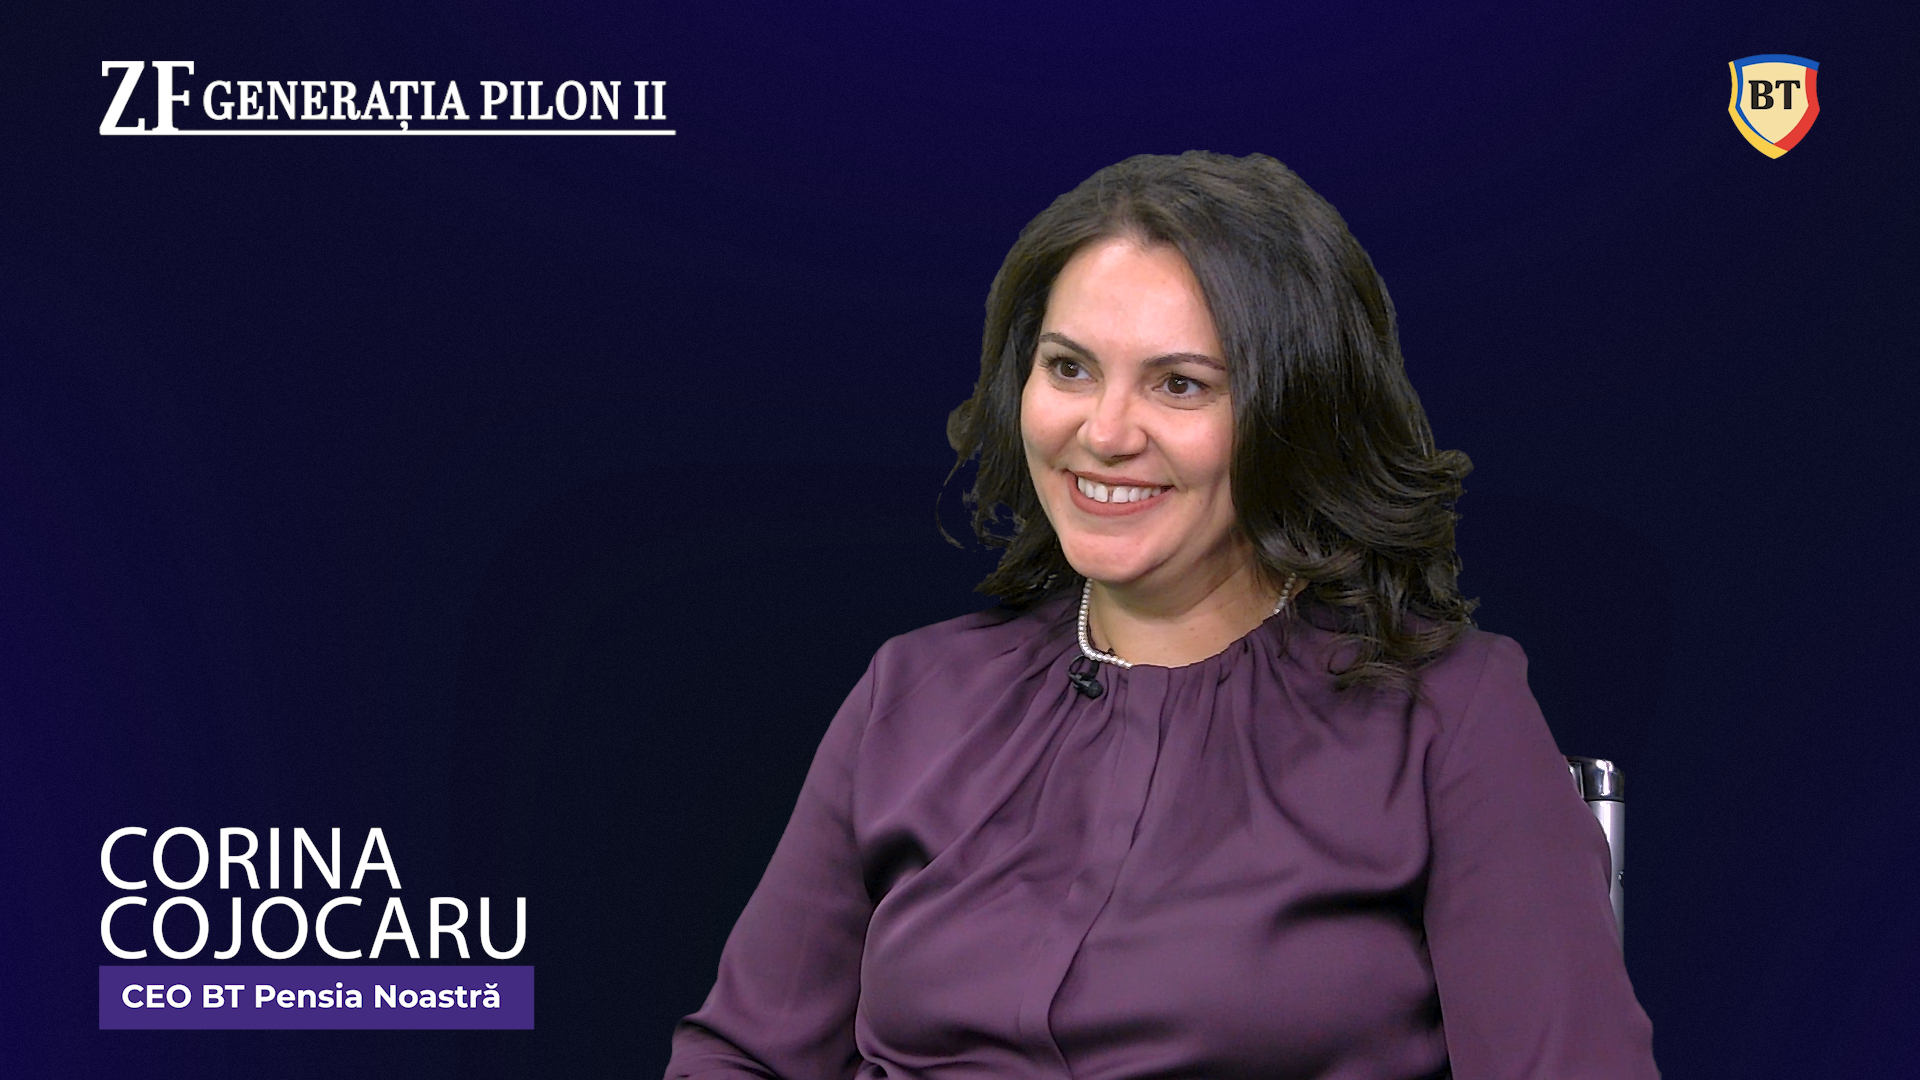
Sistemul de economisire de tip Pilon II este structurat astfel încât participanții să beneficieze de o protecție financiară minimă în momentul retragerii fondurilor. Conform explicațiilor oferite de Corina Cojocaru, CEO BT Pensia Noastră, în cadrul emisiunii ZF Generația Pilon II, suma finală returnată nu poate fi mai mică decât totalul contribuțiilor nete care au fost virate în fond de către participant.
Această garanție funcționează chiar și în situațiile în care activele gestionate suferă pierderi din cauza fluctuațiilor de pe piețele financiare. Dacă momentul în care un participant decide să își retragă banii coincide cu o perioadă de scădere a piețelor, diferența dintre suma virată și valoarea actuală a activelor este acoperită integral. Această acțiune este asigurată prin intermediul provizioanelor constituite de entitatea care gestionează fondul.
Corina Cojocaru subliniază faptul că aceste sume necesare pentru acoperirea deficitului nu provin din resursele proprii ale fondului de pensii. „Nu sunt banii fondului, sunt banii noștri ca administrator”, a precizat CEO BT Pensia Noastră, clarificând responsabilitatea financiară a companiei de administrare. Astfel, riscul de a primi mai puțin decât s-a economisit este transferat de la participant către administratorul serviciului.
Pentru a înțelege impactul concret, se poate lua ca exemplu o situație în care contribuțiile totale ale unui participant însumează 10.000 de lei, echivalentul a 1.869 de euro. Dacă activul gestionat scade la o valoare de 8.000 de lei din cauza performanței pieței, participantul va primi suma de 8.000 de lei din fond și încă 2.000 de lei din partea administratorului. Această metodă asigură returnarea întregului capital net virat.
Sistemul de pensii private și de economisire voluntară din România se bazează pe reglementări stricte privind gestionarea riscurilor de piață. Administratorii de fonduri sunt obligați să mențină anumite rezerve pentru a proteja capitalul deținătorilor de contribuții. Această structură de funcționare este esențială pentru a menține încrederea investitorilor în produsele financiare de tip pensie sau economisire pe termen lung.
În cadrul economiei moderne, diversificarea instrumentelor de economisire este un factor cheie pentru stabilitatea financiară personală. Pe lângă sistemele de pensii obligatorii, produsele de tip Pilon II oferă o modalitate de acumulare a capitalului sub supravegherea unor administratori specializați. Acestea permit gestionarea activelor pe piețele financiare cu scopul de a genera randamente peste nivelul contribuțiilor nete efectuate de utilizatori.