
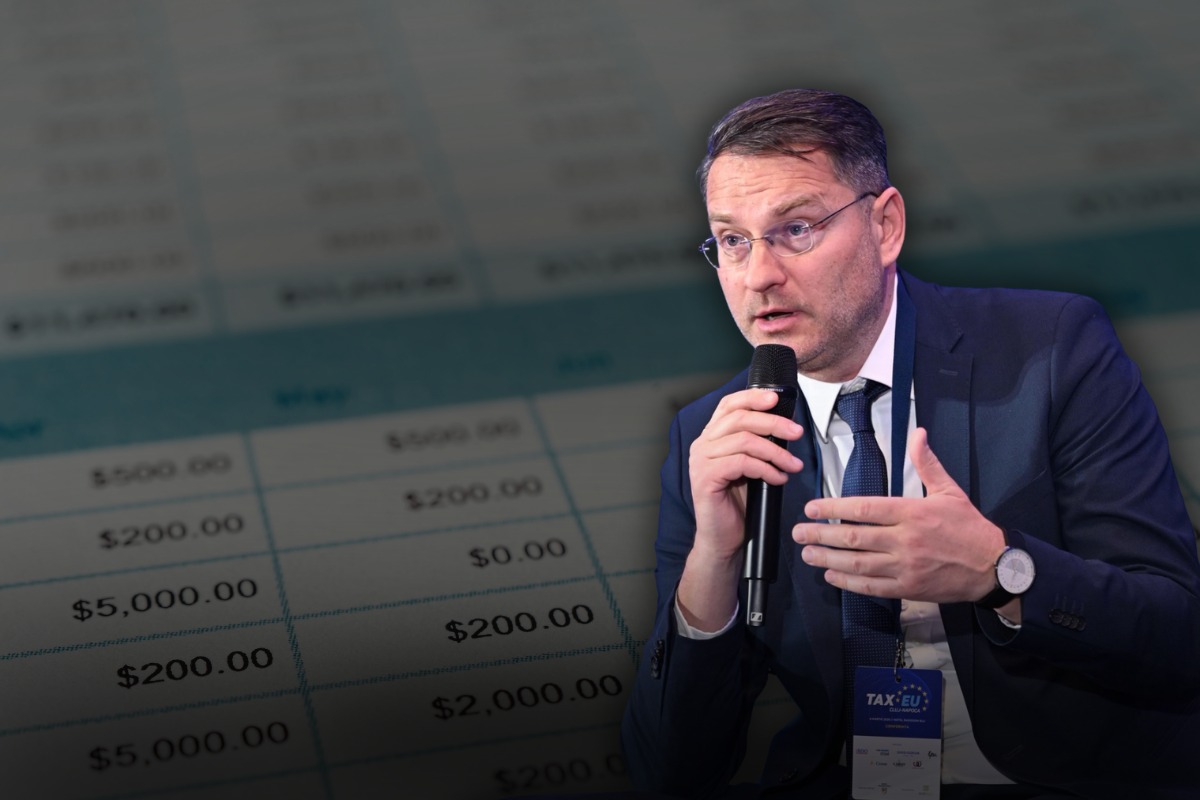
Președintele Camerei Consultanților Fiscali, Dan Manolescu, a formulat o propunere de modificare a regimului fiscal prin care impozitul pe dividende ar putea fi redus de la 16% la 10%. Această inițiativă vizează încurajarea antreprenorilor să efectueze distribuiri de profit, oferind un stimul economic pentru companiile care aleg să repartizeze sumele către acționari. Măsura este prezentată ca o soluție pentru dinamizarea fluxului de capital în cadrul mediului de afaceri.
Argumentul principal susținut de Dan Manolescu este că o cotă de impozitare de 10% ar putea genera venituri suplimentare pentru bugetul de stat. Conform declarațiilor sale, actuala rată de 16% a creat un efect de descurajare în rândul proprietarilor de afaceri. Prin contrast, o reducere a cotei ar oferi un imbold necesar pentru ca aceste sume să fie distribuite, facilitând astfel o colectare mai eficientă a impozitului prin volumul tranzacțiilor.
Analiza prezentată de președintele Camerei Consultanților Fiscali indică faptul că majoritatea antreprenorilor au efectuat distribuiri de dividende înainte de aplicarea cotei de 16%. Această situație a lăsat în urmă sume care urmează să fie încasate, însă procesul de repartizare a profiturilor pare să fi stagnat. Dan Manolescu a subliniat că, în prezent, nicio persoană nu pare dispusă să distribuie dividende la cota actuală, deoarece procesul a fost deja finalizat de mulți în perioada anterioară.
Propunerea a fost expusă în cadrul celei de-a XIX-a ediții a Zilei Profesiilor Liberale din România, un eveniment organizat de Uniunea Profesiilor Liberale din România (UPLR). În cadrul acestui forum, s-a pus accent pe impactul reglementărilor fiscale asupra deciziilor de management. Dan Manolescu a reiterat că o scădere la 10% ar schimba radical comportamentul fiscal al companiilor, transformând o barieră într-un mecanism de încasare activă.
Contextul acestei propuneri este marcat de intrarea în vigoare a majorării impozitului pe dividende la 16%, o măsură care a fost aplicată începând cu data de 1 ianuarie 2026. În perioada care a precedat această schimbare legislativă, cota de impozitare aplicată era de 10%. Această tranziție de la o rată mai mică la una mai ridicată a modificat radical modul în care companiile își gestionează profiturile nete și planifică plățile către investitori.
Modificările fiscale aplicate în România afectează direct capacitatea de reinvestiție a companiilor și randamentul investitorilor. În sistemul fiscal românesc, impozitul pe dividende reprezintă o componentă esențială a veniturilor din impozite pe venit, influențând direct atractivitatea pieței de capital și deciziile de distribuire a profitului în funcție de pragurile de taxare stabilite de legislația în vigoare.