

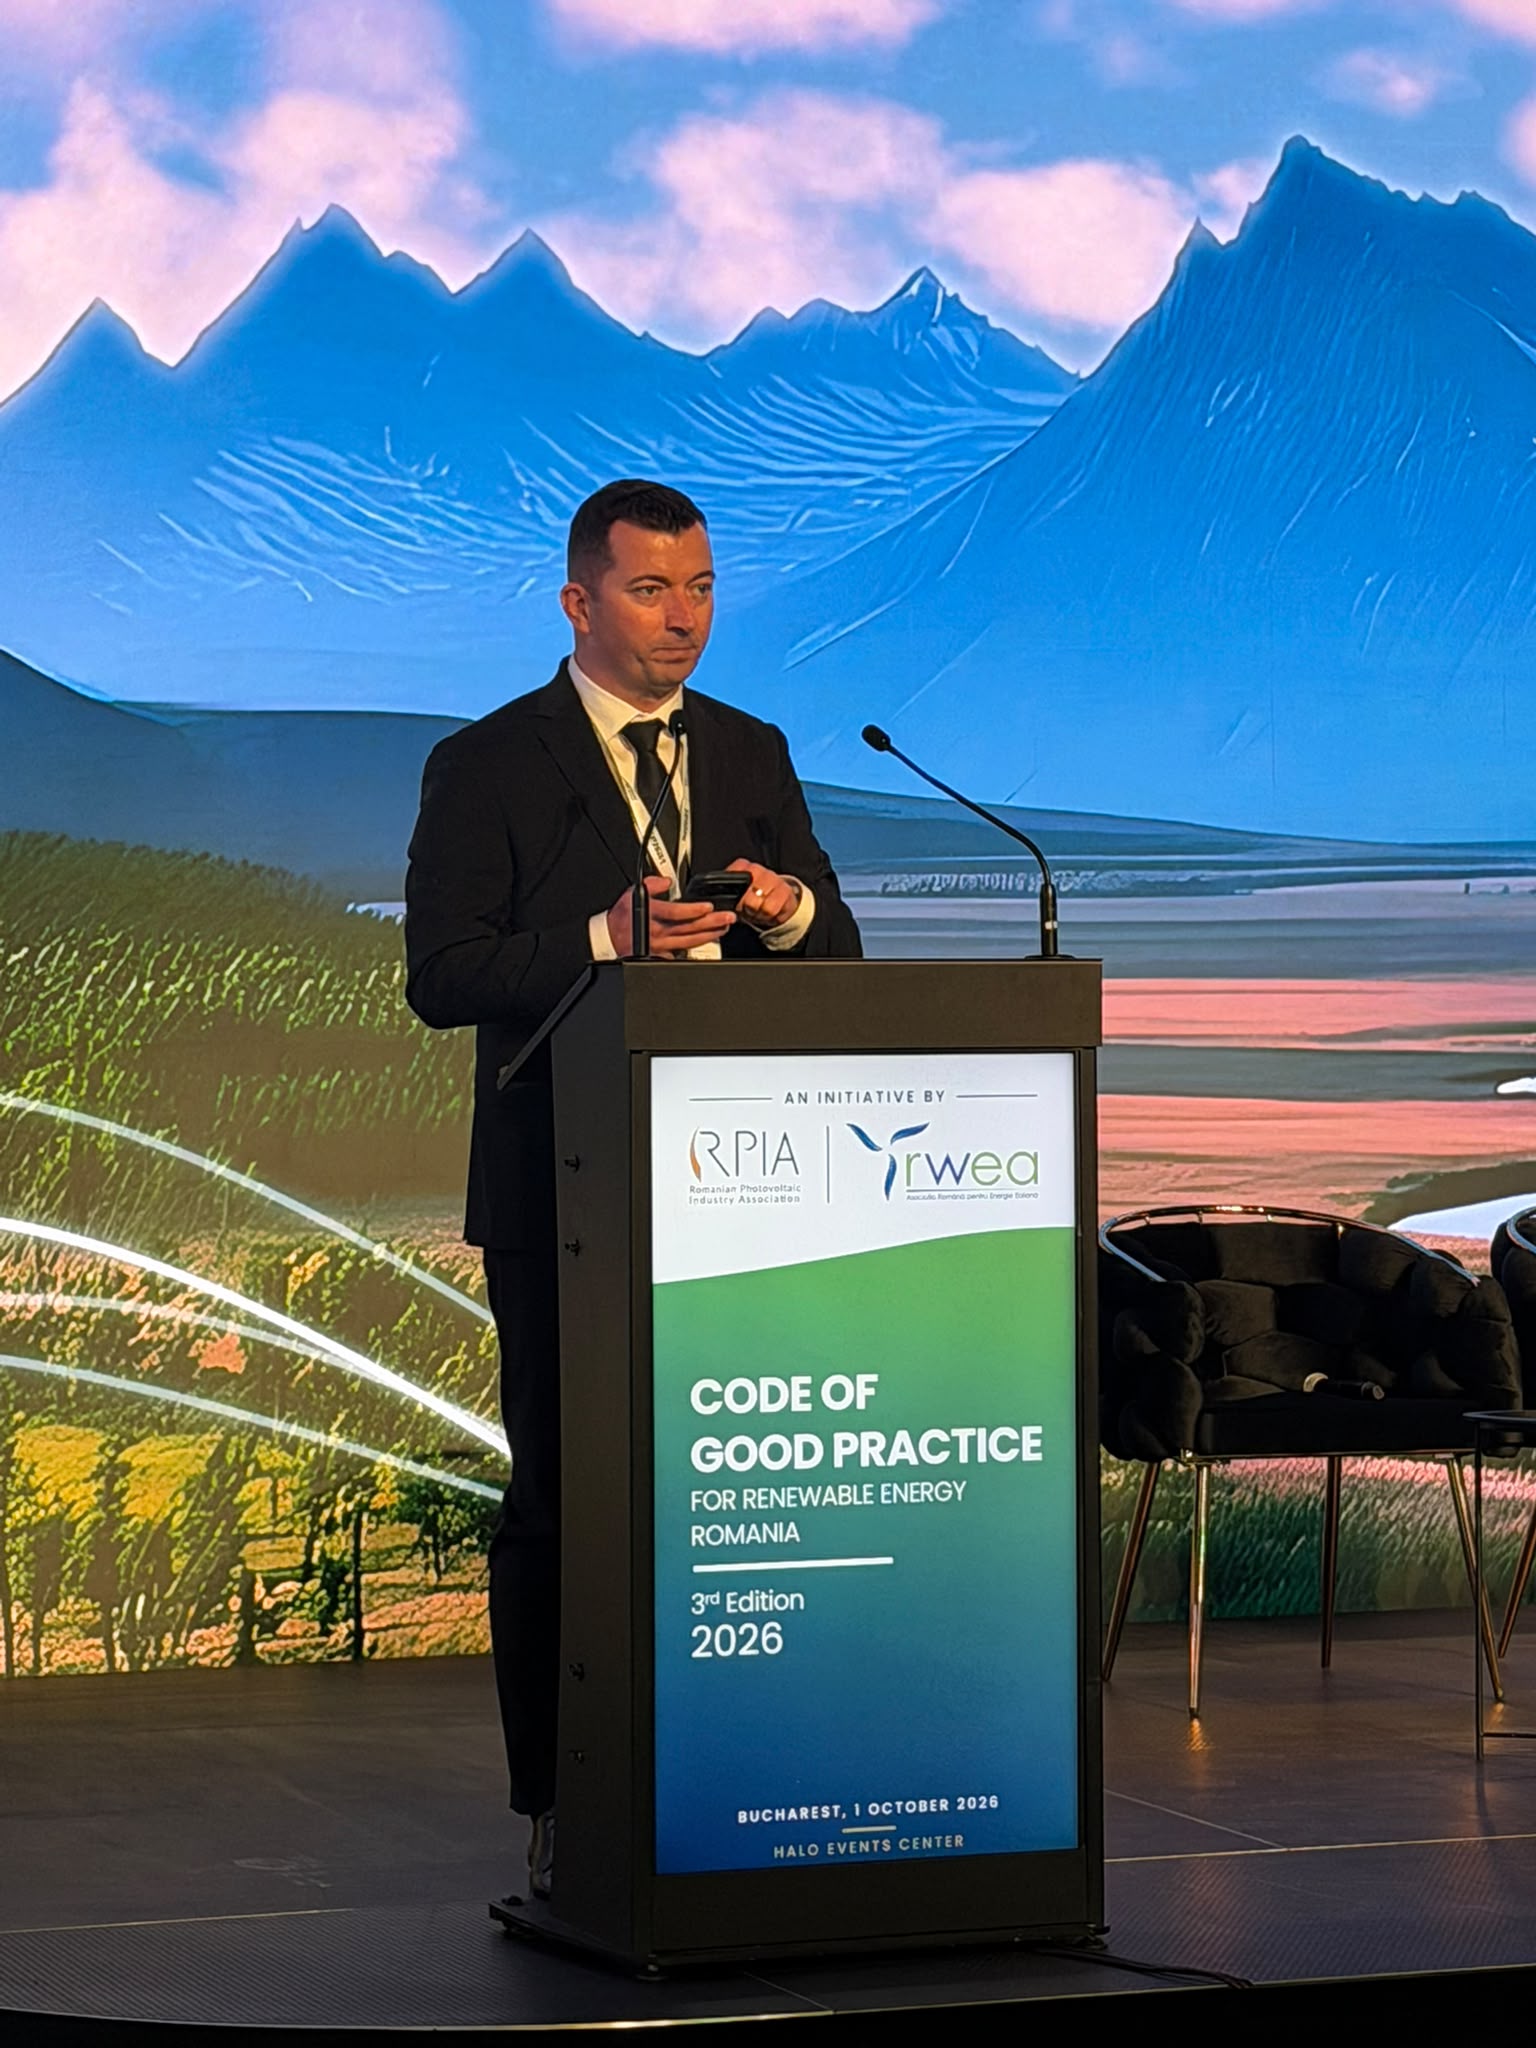
Capacitățile de stocare a energiei în România ar putea atinge un nivel minim de 4 GW de putere până la finalul anului viitor, conform estimărilor lui Liviu Gavrilă, vicepreședinte RWEA. Această cifră reprezintă o dublare față de nivelul care este anticipat pentru sfârșitul anului curent. Dezvoltarea acestor capacități trebuie să fie dictată de necesitățile specifice ale sistemului energetic național, evitând o competiție directă cu alte state din regiune.
Asociația Industriei Fotovoltaice și a Stocării din România (RPIA) împreună cu Asociația Română pentru Energie Eoliană (RWEA) au lansat cea de-a treia ediție a Codului de Bune Practici pentru Energia Regenerabilă din România. Acest document actualizat funcționează ca un compendiu de elemente de reglementare, investiționale și decizionale. Scopul său este de a oferi o perspectivă clară atât instituțiilor de stat, cât și investitorilor mari care urmează strategii europene sau globale.
Lipsa de predictibilitate în cadrul reglementărilor rămâne o problemă majoră pentru sectorul regenerabilelor, conform lui Liviu Gavrilă. Acesta a criticat modul în care sunt adoptate modificările legislative, menționând că acestea apar adesea fără o consultare profundă a pieței. De asemenea, a semnalat dificultăți în aplicarea Codului urbanismului și lipsa de cooperare între diversele instituții, ceea ce poate duce la dublarea timpului necesar pentru procesele de autorizare.
În ceea ce privește dimensiunea sistemului, România are în prezent aproximativ 1 GW putere instalată în capacități de stocare. Se estimează că până la finalul acestui an, acest nivel va ajunge la circa 2 GW, fără a include stocarea realizată de prosumatori. Liviu Gavrilă susține că un nivel de 6-7 GW putere, cu o durată de stocare de minimum 3-4 ore, ar putea reduce semnificativ ecartul de preț de peste 100 de euro dintre prețul de gol și cel de vârf.
Dezvoltarea stocării nu trebuie să urmeze modelul unor țări vecine, precum Bulgaria, unde capacitatea instalată este estimată între 6 și 8 GW. Liviu Gavrilă a subliniat că fiecare sistem energetic are nevoi proprii, determinate de mixul energetic și de perspectivele de consum. România trebuie să își planifice investițiile pe baza propriilor aturi, precum mixul energetic și contextul climatic, pentru a asigura stabilitatea și prețuri accesibile la energie.
Sectorul energiei regenerabile din România traversează o perioadă de maturizare în care accesul la capital este facilitat de existența unor rețete de finanțare stabilite. Piața contractelor PPA și disponibilitatea băncilor de a susține proiectele sunt elemente care permit investitorilor să aplice soluții recurente. Succesul proiectelor depinde însă de calitatea acestora și de capacitatea dezvoltatorilor de a asigura partea de equity necesară investiției.