

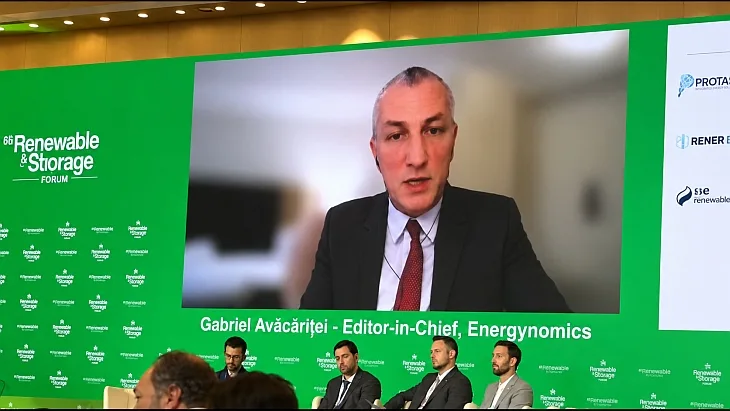
Evoluția sectorului de energie regenerabilă în România trece printr-o etapă critică, în care succesul nu va mai fi măsurat doar prin volumul de capacitate instalată, ci prin capacitatea proiectelor de a genera venituri sustenabile. Această perspectivă a fost prezentată de Gabriel Avăcăriței, redactor-șef Energynomics, în cadrul ediției a 8-a Renewable & Storage Forum, organizat de energypress la Atena. Analiza subliniază necesitatea unor modele de business care să integreze stocarea și tranzacționarea activă pentru a asigura rentabilitatea investițiilor pe termen lung.
Deși portofoliul de proiecte rămâne considerabil, creșterea capacității instalate nu garantează automat profitabilitatea. Conform estimărilor industriei prezentate de Gabriel Avăcăriței, Asociația Română pentru Energie Eoliană (RWEA) anticipează aproximativ 2 GW de noi capacități eoliene în perioada 2026-2027. În paralel, Asociația Industriei Fotovoltaice din România (RPIA) estimează că puterea totală instalată în capacități fotovoltaice, incluzând și sistemele prosumatorilor, ar putea atinge pragul de 10-11 GW până la sfârșitul anului 2026.
O provocare majoră pentru investitori este fenomenul de canibalizare a prețurilor, care afectează proiectele fotovoltaice și eoliene independente. Pe măsură ce numărul de producători crește, aceștia concurează pentru vânzarea energiei în aceleași intervale orare, ceea ce scade valoarea pieței. Din acest motiv, modelul comercial trebuie să influențeze proiectarea investiției încă de la început. Dezvoltatorii și partenerii financiari încep să prioritizeze configurații hibride, precum proiecte fotovoltaice cu stocare sau centrale pe gaze combinate cu baterii, pentru a gestiona riscurile.
Stocarea de energie este considerată o infrastructură esențială, deși bateriile nu pot rezolva singure toate dezechilibrele sistemului electroenergetic. România a ales o strategie de finanțare axată pe capacitățile de producție, spre deosebire de Bulgaria, care a direcționat sprijin public substanțial către stocare. Totuși, companiile românești și-au intensificat activitatea în domeniul proiectelor de baterii în ultimele 8-12 luni, pregătind terenul pentru o dezvoltare accelerată a stocării în anii următori, pe măsură ce piața se maturizează.
Pe lângă dezvoltarea regenerabilelor, rolul României pe piața regională ar putea fi remodelat de proiecte majore precum Neptun Deep, de la care se așteaptă prima producție de gaze în prima jumătate a anului 2027, și centrala pe gaze de la Mintia. Utilizarea soluțiilor software avansate pentru tranzacționare și a platformelor automatizate devine tot mai importantă pentru operatori. Aceste instrumente permit obținerea unei valori mai mari din activele existente, adaptându-se la condițiile de piață în continuă schimbare.
Sectorul energetic românesc traversează o perioadă de transformări structurale, în care echilibrul între producția de energie și stabilitatea rețelei este vital. În contextul creșterii capacităților de producție, managementul riscurilor comerciale și integrarea tehnologiilor de stocare devin piloni centrali pentru sustenabilitatea financiară a investitorilor. Capacitatea de a naviga într-o piață saturată va separa proiectele viabile de cele care vor deveni neprofitabile din cauza volatilității prețurilor.