

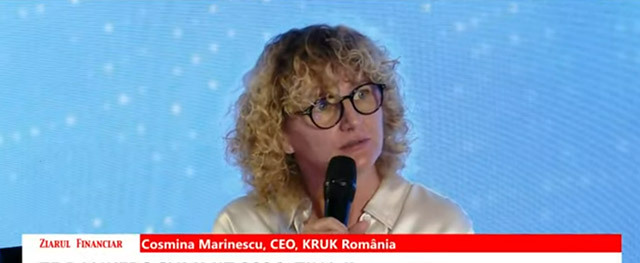
KRUK România anticipează o evoluție ascendentă a ratei creditelor neperformante în perioada următoare de 12 până la 24 de luni. Conform estimărilor furnizate de Cosmina Marinescu, CEO al companiei, indicatorul ar putea ajunge în intervalul 3,5%-5%. Această prognoză a fost prezentată în cadrul evenimentului ZF Bankers Summit 2026, desfășurat în luna iunie, într-un context în care rata actuală a creditelor neperformante din România a rămas sub pragul de 3% în prima parte a anului.
Factorii care determină această prognoză negativă includ deteriorarea generală a mediului economic și creșterea numărului de disponibilizări în rândul angajaților. Cosmina Marinescu a menționat că această evoluție este susținută și de presiunile economice ce afectează populația. Compania observă deja semne de recesiune tehnică, ceea ce contribuie la așteptarea unei creșteri a gradului de neperformanță a portofoliilor de credite pe parcursul următorilor doi ani.
În ceea ce privește strategia de achiziție, majoritatea portofoliilor cumpărate de KRUK România sunt formate din credite de consum negarantate. Structura acestor creanțe variază în funcție de instituția bancară de la care este achiziționat portofoliul respectiv. În anul 2024, prețul mediu de achiziție a fost de aproximativ 37% din valoarea portofoliului, în timp ce anul trecut acest procent a ajuns la 44%, existând însă cazuri de portofolii mai noi pentru care s-a plătit chiar și 60% din valoarea nominală.
Piața de administrare și achiziție a creanțelor este marcată de o competitivitate tot mai mare, investitorii fiind dispuși să aloce sume semnificative pentru noi portofolii. KRUK România a investit suma de 131 mil. euro în achiziția de portofolii în anul 2025, provenite în principal de la IFN-uri. Compania a declarat că deține o capacitate investițională de peste 100 mil. euro pentru perioada care urmează, menținând un ritm activ de expansiune pe piața de creanțe.
Evoluția indicatorilor de neperformanță este strâns legată de stabilitatea pieței muncii și de puterea de cumpărare a consumatorilor. Creșterea ratei NPL reflectă adesea dificultățile de rambursare ale populației în perioade de instabilitate economică. Monitorizarea acestui indicator este esențială pentru sectorul bancar și pentru companiile care gestionează creanțele, deoarece acesta indică nivelul de risc din sistemul financiar și capacitatea de absorbție a șocurilor economice.
Contextul economic actual este influențat de dinamica exporturilor și de stabilitatea piețelor externe. De exemplu, România își trimite aproximativ 20% din exporturi către Germania, o economie care a început să își revină după o perioadă de criză. Această interdependență între stabilitatea partenerilor comerciali și economia internă poate influența indirect capacitatea de plată a deținătorilor de credite din țară.