

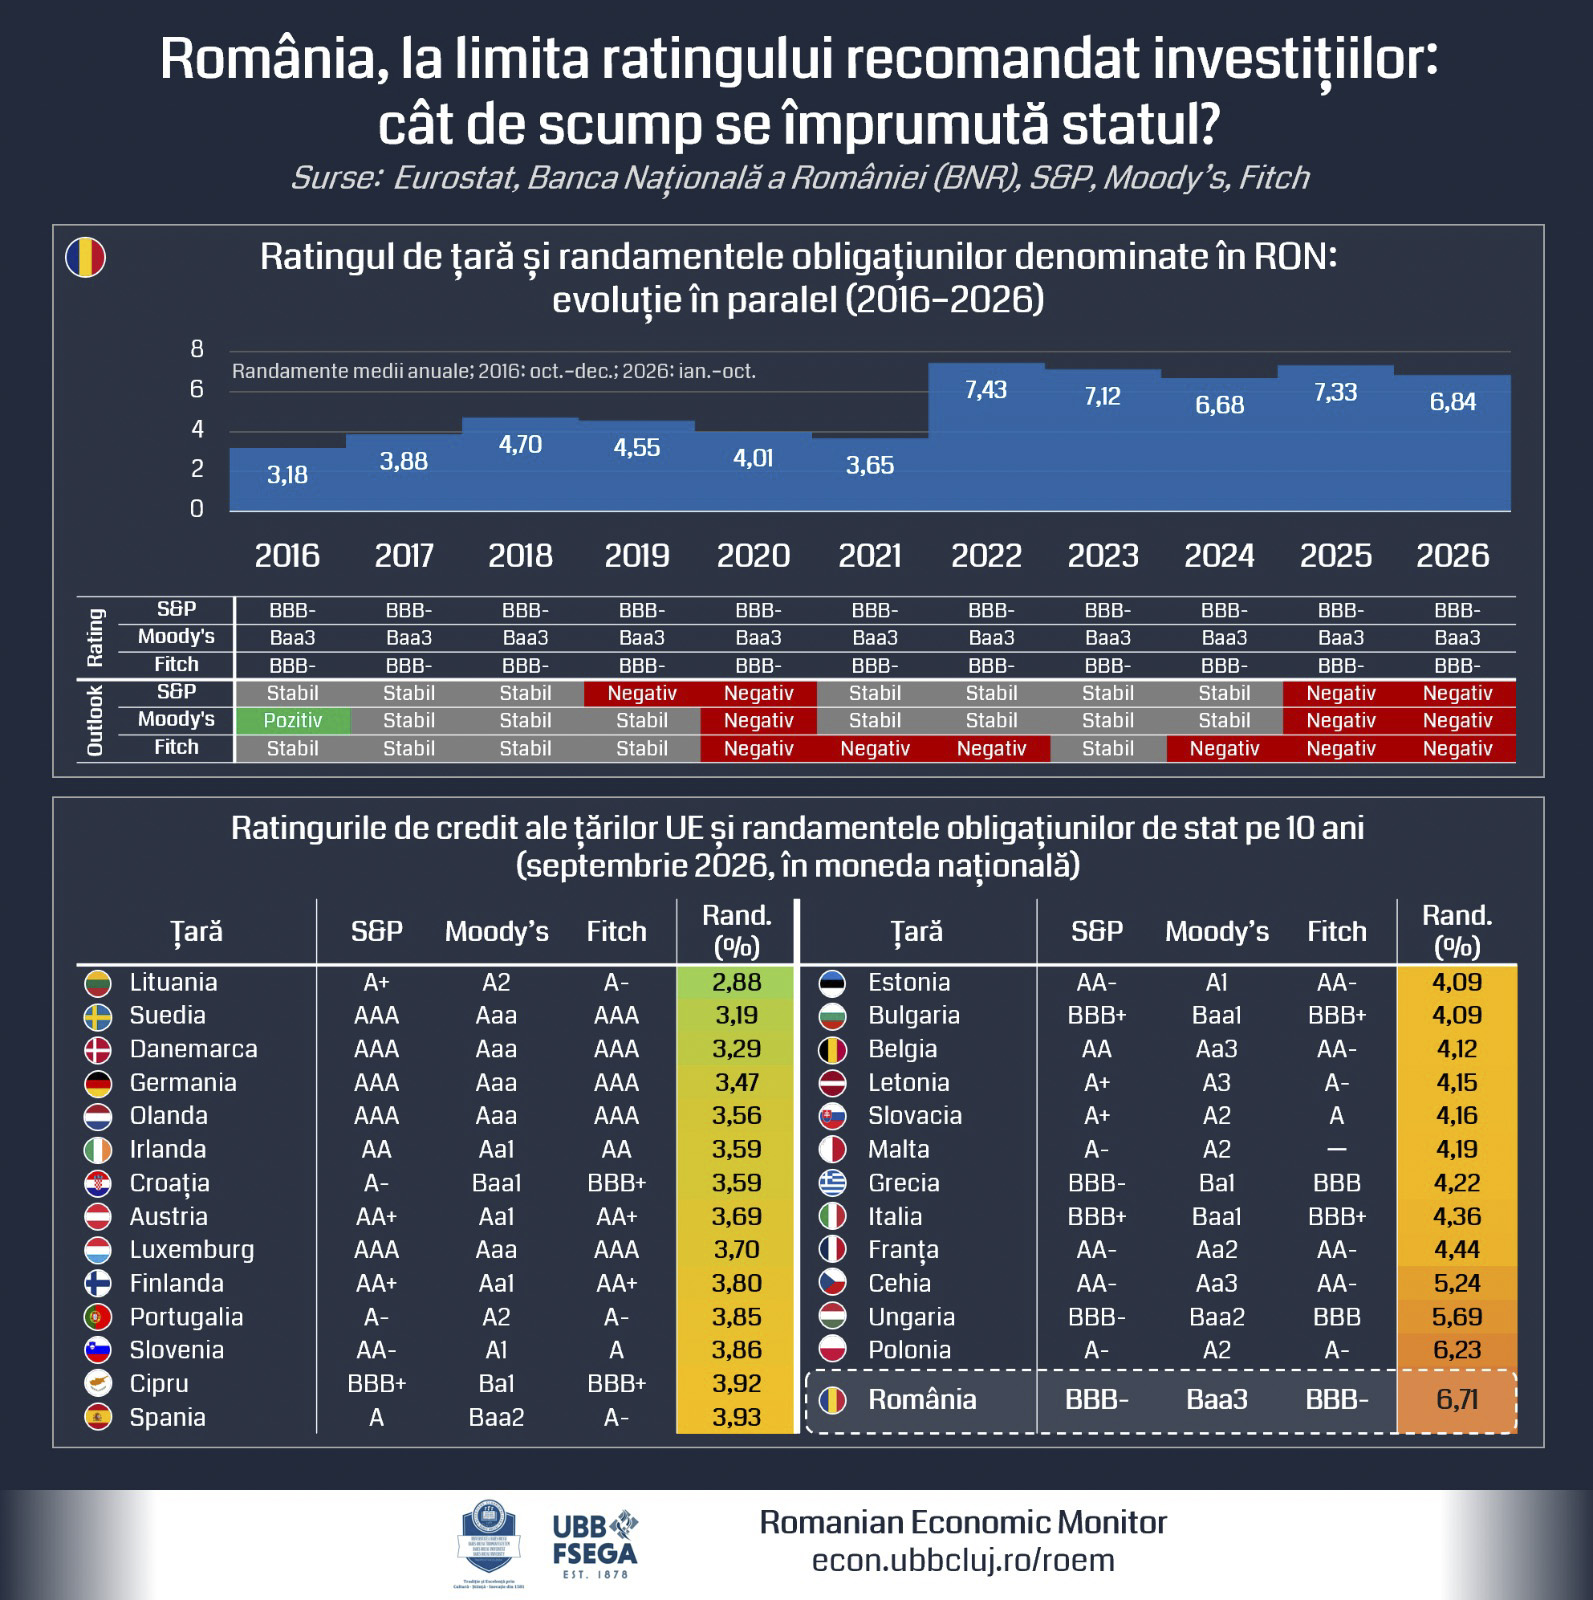
România se situează la limita inferioară a categoriei investment grade, pragul minim de siguranță pentru investitorii instituționali. Deși țara a evitat retrogradarea în categoria junk anul acesta, riscul rămâne prezent din cauza perspectivelor negative menținute de agenții de rating. O eventuală scădere a notei ar putea declanșa vânzări masive de obligațiuni și ar crește semnificativ costurile de finanțare ale statului român.
Conform specialiștilor din cadrul proiectului RoEM-UBB FSEGA, o retrogradare ar avea un impact direct asupra costului împrumutului guvernamental. Bálint Nagy, cercetător în cadrul echiei RoEM-UBB FSEGA, explică faptul că investitorii vor cere dobânzi mai mari pentru a compensa riscul suplimentar. Scenariul cel mai grav ar obliga mulți investitori instituționali să vândă automat obligațiunile românești, ceea ce ar pune o presiune suplimentară pe bugetul de stat.
Pe termen lung, experții avertizează că deprecierea leului și ieșirile de capital ar putea frâna investițiile și consumul intern. Acest proces ar putea afecta direct nivelul de trai al populației. Levente Szász, coordonatorul echipei RoEM-UBB FSEGA, subliniază că deficitele bugetare ridicate, creșterea datoriei publice și instabilitatea politică limitează posibilitatea de îmbunătățire a ratingului, reconfirmarea actuală oferind doar un timp suplimentar pentru consolidare.
Evaluările recente ale agențiilor de rating au confirmat fragilitatea poziției României. Pe 31 iulie, Fitch a reconfirmat ratingul BBB− cu perspectivă negativă, iar pe 7 august, Moody’s a menținut Baa3 cu perspectivă negativă. Ulterior, pe 2 octombrie, Standard & Poor’s (S&P) a reconfirmat nota BBB− cu perspectivă negativă. Următoarea evaluare majoră de la Fitch este programată pentru ianuarie 2027, moment în care va fi reanalizat ratingul țării.
Miza următoarelor evaluări depinde de capacitatea României de a demonstra sustenabilitatea reducerii deficitului din 2026. Factori precum stabilitatea guvernamentală, respectarea țintelor fiscale, continuarea absorbției fondurilor europene și menținerea datoriei pe o traiectorie sustenabilă sunt criticii esențiali. Analiza arată că randamentul obligațiunilor guvernamentale pe 10 ani era estimat la peste 7% în octombrie 2026, reflectând creșterea riscului perceput de către investitori.
Istoricul ratingurilor arată că România a revenit în categoria investment grade în 2011, conform Fitch, și în 2014, conform S&P. În perioada 2012-2016, Grecia a fost un exemplu de stat membru al UE care a ajuns în categoria junk, ajungând la un nivel de selecție default în urma restructurării datoriei de aproximativ 200 de miliarde de euro. Revenirea Greciei în categoria investment grade a durat peste 13 ani.