

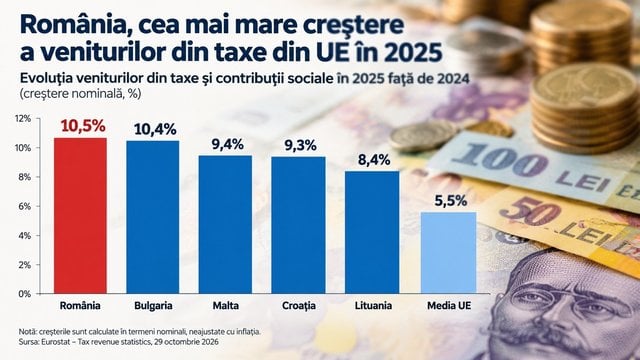
România a raportat cea mai mare creștere procentuală a veniturilor din taxe și contribuții sociale în cadrul Uniunii Europene în anul 2025, înregistrând un avans de 10,5%. Această evoluție a fost înregistrată în toate cele 27 de state membre, însă performanța românească a depășit restul țărilor europene. România este urmată în acest top al creșterilor de la Bulgaria, cu 10,4%, Malta, cu 9,4%, Croația, cu 9,3% și Lituania, cu 8,4%.
La nivelul întregii Uniuni Europene, veniturile totale din taxe și contribuții sociale au crescut cu 401 miliarde de euro, ajungând la un total de 7.686 de miliarde de euro în 2025, față de 7.285 de miliarde de euro în 2024, conform datelor Eurostat. Este important de menționat că aceste creșteri sunt calculate în termeni nominali, fără ajustarea cu inflația, ceea ce înseamnă că evoluția nu reflectă exclusiv o îmbunătățire a colectării, fiind influențată de activitatea economică și de modificările legislației fiscale.
În ciuda avansului nominal, România se poziționează la polul opus când raportăm veniturile fiscale la dimensiunea economiei, fiind penultima în Uniunea Europeană. În 2025, veniturile fiscale ale României au reprezentat 29,3% din PIB, o creștere față de 28,7% în 2024, însă media europeană a urcat la 40,7%. Singurul stat membru cu un indicator mai mic este Irlanda, cu 22,7% din PIB, însă aceasta este considerată un caz particular din cauza influenței multinaționalelor asupra PIB-ului său.
Structura veniturilor fiscale românești prezintă decalaje semnificative față de media europeană, în special la capitolul impozitarea directă. România înregistrează cele mai mici venituri din impozitele curente pe venit, profit și avere, cu un nivel de 6,4% din PIB, comparativ cu media europeană de 13,2%. Diferența este mai mică la taxele pe producție și importuri, unde România obține 11,2% din PIB, față de 12,9% la nivelul Uniunii Europene, ceea ce indică un decalaj de doar 1,7 puncte procentuale.
Creșterea veniturilor în România este susținută de două pachete de modificări fiscale aplicate în 2025. Prima fază a început la 1 ianuarie, odată cu eliminarea facilităților fiscale pentru IT, construcții și agricultură, creșterea impozitului pe dividende la 10% și reducerea plafonului pentru microîntreprinderi la 250.000 de euro. A doua fază a avut loc la 1 august, odată cu creșterea cotei standard de TVA de la 19% la 21% și majorarea accizelor pentru carburanți și alcool.
Evoluția indicatorilor fiscali este strâns legată de politicile bugetare și de nivelul de inflație din economie. În contextul european, ponderea veniturilor fiscale în PIB a crescut în 19 state membre în 2025, în timp ce în restul de opt țări acest indicator a înregistrat scăderi. Diferența dintre România și media Uniunii Europene rămâne de 11,4 puncte procentuale în ceea ce privește ponderea veniturilor fiscale raportată la PIB.