

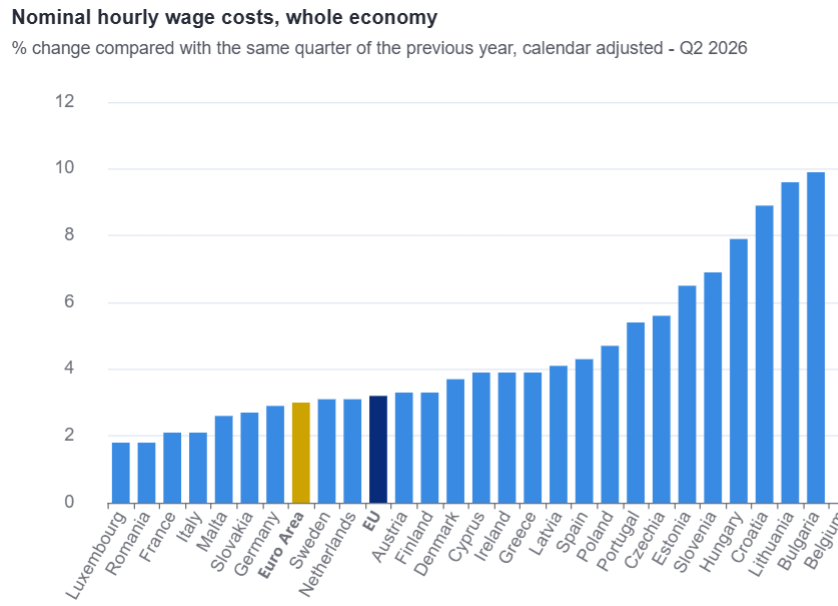
România a ocupat, în al doilea trimestru al anului 2026, ultima poziție din clasamentul Uniunii Europene privind creșterea costului muncii, la egalitate cu Luxemburg. Conform datelor publicate de Eurostat, evoluția raportată în România a fost de +1,8%, un nivel inferior valorilor înregistrate în Franța și Italia, care au avut câte +2,1%, sau în Malta, cu +2,6%. Această situație marchează o schimbare majoră față de anii precedenți, când țara deținea prima poziție în acest clasament european.
Această scădere reprezintă o corecție după avansuri foarte mari înregistrate anterior, precum în T2 2025, când creșterea a fost de +10,3%, sau în T1 2026, cu +3,8%. Această evoluție pare să urmărească o corelare mai bună a costului muncii cu o productivitate care a cunoscut un declin în ultimii ani. În contextul european, România se află sub media UE de +3,2%, fiind depășită de țări precum Slovacia (+2,7%), Germania (+2,9%), Suedia și Olanda (+3,1%).
Țările vecine au ajuns să conducă acest segment, Bulgaria fiind pe prima poziție cu o creștere de +9,9%, după trecerea la moneda unică. Ungaria urmează cu +7,9%, în timp ce alte două state din fostul bloc estic, Lituania (+9,6%) și Croația (+8,9%), s-au intercalat în clasament. Din perspectivă macroeconomică, România se îndreptă spre cerințele Bruxelles-ului, care recomandă o creștere maximă de +12% pentru țările non-euro și de +9% pentru cele din Eurozonă pe o perioadă de trei ani.
Analiza datelor arată o diferențiere clară între segmentul business și cel non-business în T2 2026. Pe segmentul business, România a înregistrat o creștere de +3,4%, depășind Italia (+2%), Franța (+2,4%), Suedia (+2,4%), Luxemburg (+2,6%), Finlanda (+2,7%), Țările de Jos și Austria. În schimb, pe segmentul non-business, evoluția a fost de -3%, fiind cea mai profundă scădere, sub valorile din Malta (-2,1%) și Slovacia (-0,5%), ceea ce indică faptul că frânarea avansului salarial a avut originea la stat.
Evoluția actuală este influențată de o inflație medie de 10,7% în 2026, ceea ce a dus la o scădere în termeni reali de -8%. Deși această corecție afectează puterea de cumpărare și sectoarele de comerț și servicii, ea aduce beneficii în ceea ce privește competitivitatea externă și ajustarea fiscală a unui deficit care a depășit limita de -3% din PIB. Această perioadă de ajustare urmează după ce deciziile luate în domeniul bugetar au afectat echilibrele macroeconomice, în contextul unei creșteri economice marginale prognozate la +0,1%.
Monitorizarea indicatorilor macroeconomici rămâne esențială pentru stabilitatea financiară, în condiții în care deficitul bugetar reprezintă o preocupare constantă pentru autorități. În acest context, gestionarea echilibrului dintre creșterea salariilor și productivitatea economică determină capacitatea de plată a economiei și nivelul de competitivitate pe piața internațională, influențând direct indicatorii de performanță ai țării.