

Industria bunurilor de lux traversează o perioadă de instabilitate, pe măsură ce prețurile crescute încep să alunge clienții de pe piață. Datele recente indică faptul că baza globală de consumatori de lux s-a redus la aproximativ 340 de milioane de persoane în 2025, de la un nivel de 400 de milioane înregistrat în 2022. Această scădere este accentuată de o pierdere suplimentară estimată la încă 20–30 de milioane de persoane, reflectând o schimbare profundă în comportamentul de achiziție.
Eroziunea audienței este direct legată de strategia de creștere a prețurilor și de o lipsă de creativitate în noile colecții. Conform studiului Bain & Company și Altagamma, prețurile umflate au costat brandurile între 60 și 70 de milioane de clienți în doar doi ani, reprezentând o contracție de circa 18%. Rezultatul financiar este evident, deoarece profiturile sectorului au coborât la nivelurile din 2009, după un recul de aproximativ 20% în doi ani, în timp ce piața a închis 2025 la aproximativ 358 de miliarde de euro.
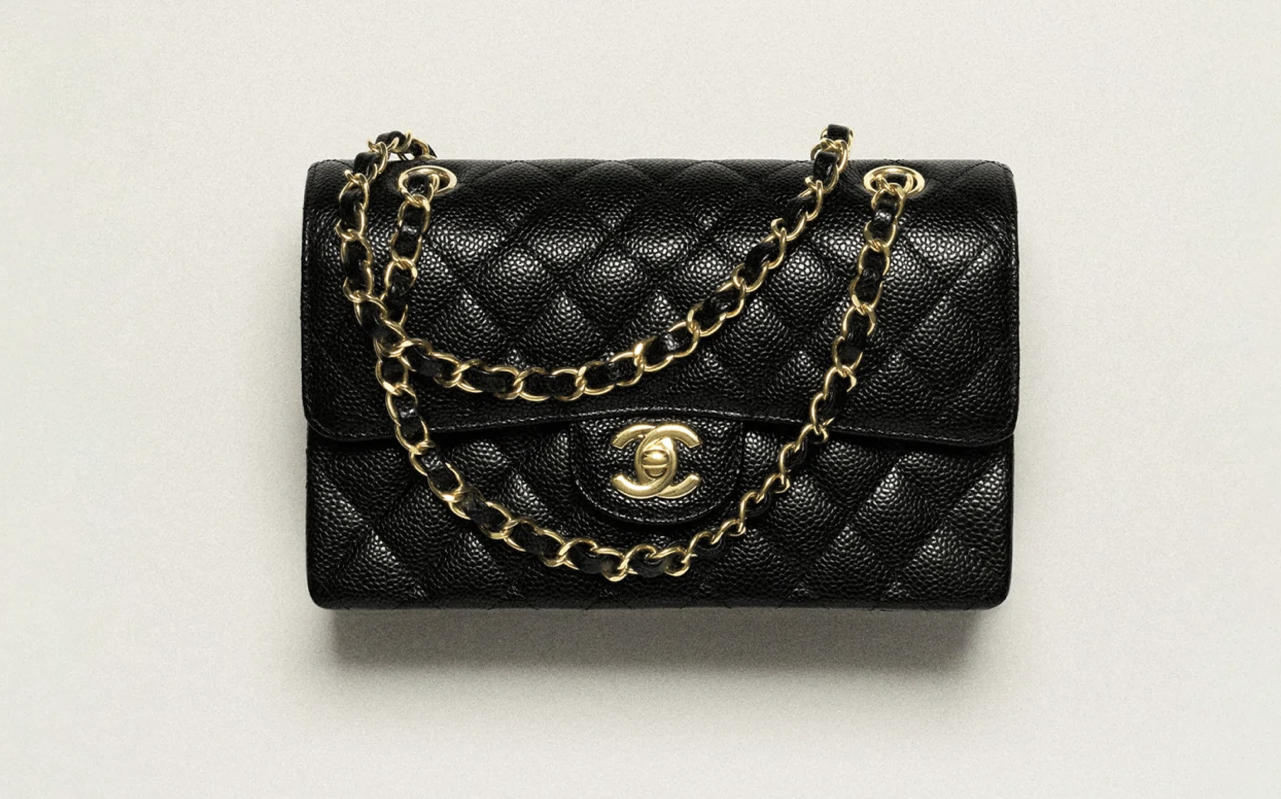
Scumpirile au depășit semnificativ rata inflației, afectând în mod special categoriile de genți și încălțăminte. De exemplu, o geantă Chanel Classic Flap medium a ajuns la 11.100 de euro în 2024, un preț cu 91% mai mare decât cel din 2019, în timp ce modelele Speedy de la Louis Vuitton și-au dublat costul în aceeași perioadă. Raportul McKinsey și BoF The State of Fashion 2026 subliniază că marile case au ridicat prețurile fără a oferi o îmbunătățire corespunzătoare a calității sau a inovației de design.
Sensibilitatea la preț afectează acum toate segmentele, inclusiv clienții de top care își contestă valoarea produselor. Studiul True-Luxury Global Consumer Insights 2026, realizat de BCG și Altagamma pe un eșantion de peste 10.000 de respondenți, arată că 70% dintre consumatori au renunțat la o achiziție în ultimele 12 luni din cauza prețurilor nejustificate. În segmentul aspirațional, aproximativ 35% dintre cumpărători și-au redus sau suspendat cheltuielile într-un singur an, migruind spre branduri mai accesibile sau către piața second-hand.
Performanțele financiare ale marilor grupuri confirmă această fragilitate a cererii pe piețele cheie. LVMH a raportat o creștere organică de doar 1% în trimestrul trei, la 18,5 miliarde de euro, în timp ce divizia Fashion & Leather Goods a scăzut organic cu 5%. La Kering, veniturile trimestriale de 3,35 miliarde de euro au scăzut cu 1%, pe măsură ce divizia de modă și marochinărie a pierdut 3%, fiind afectată de contracția brandului Gucci, care a dus grupul să închidă 105 magazine în doar nouă luni.
În contextul acestor transformări, segmentul bijuteriilor apare ca un refugiu pentru capital, înregistrând creșteri de două cifre. Această tendință indică o mutare a consumatorilor către produse percepute ca având o valoare durabilă, într-un moment în care categoriile tradiționale de haine și genți ar putea scădea din ponderea cheltuielilor de lux de la 80% la 60%. Această evoluție marchează trecerea de la achiziția de obiecte de modă la investiția în experiențe și bunuri cu rezistență în timp.