

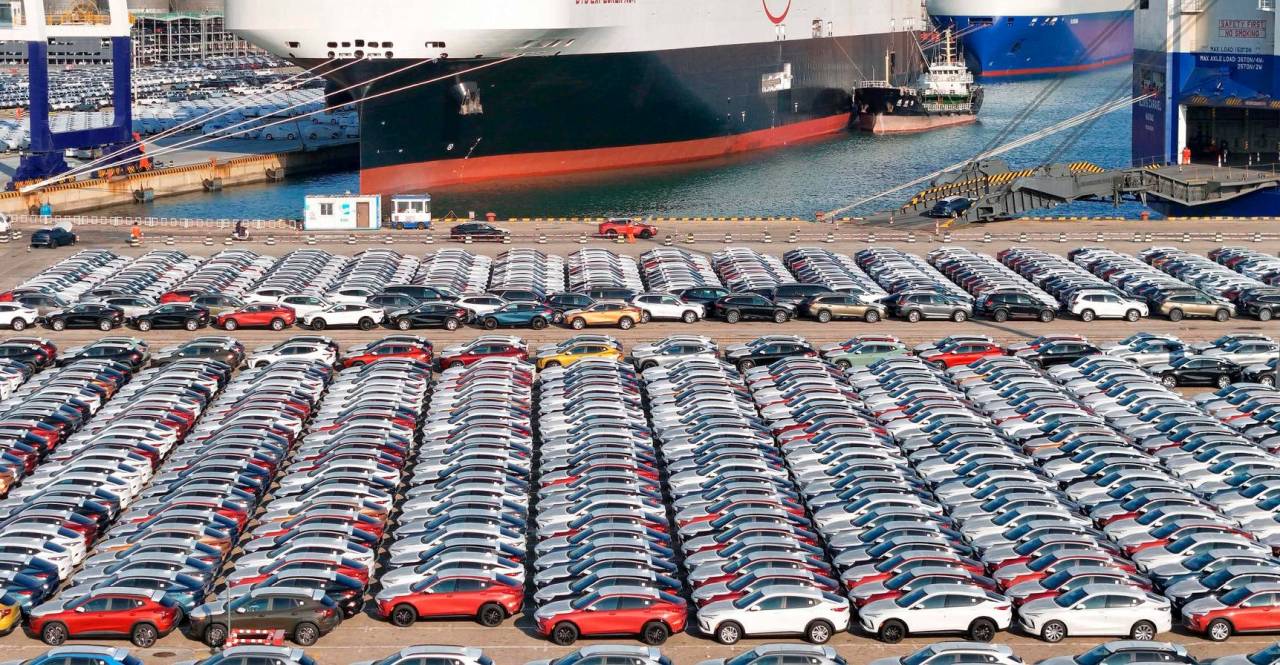
O analiză realizată de banca de investiții UBS relevă o discrepanță semnificativă între numărul de vehicule fabricate în China care ajung în Europa și cantitatea de mașini efectiv înmatriculate pe continent. Raportul indică faptul că volumul de mașini sosite este de două ori mai mare decât cel înregistrat oficial, pe fondul unor blocaje pe lanțul logistic care maschează dimensiunea reală a livrărilor. Această situație sugerează că stocurile se acumulează în porturi, ceea ce ar putea duce la campanii de reduceră a prețurilor în perioada următoare.
Problema logistică este cauzată de dificultățile în preluarea mașinilor din porturi, din cauza lipsei capacităților de transport rutier și feroviar. Departamentele de logistică ale mărcilor chinezești întâmpină dificultăți în direcționarea vehiculelor către rețelele de dealeri, un fenomen confirmat și de producători precum BYD. Această presiune asupra infrastructurii de distribuție indică o accelerare a înmatriculărilor ce urmează să aibă loc în lunile următoare, forțând factorii de decizie de la Bruxelles să analizeze decalajul de cost dintre vehiculele importate și cele asamblate în Europa.
Conform datelor furnizate de compania de cercetare Dataforce, producătorii chinezi au livrat 913.703 unități în Europa în primele opt luni, obținând o cotă de piață de 9,9%. Această cifră reprezintă aproape dublul procentului de 5,2% înregistrat în perioada similară a anului trecut. În ceea ce privește volumul nominal, MG Motor (SAIC) conduce cu 179.909 unități înmatriculate, urmată de BYD cu 172.590 de unități. Pentru comparație, unul dintre pilonii segmentului de volum din Europa, Fiat, a raportat vânzări de 198.671 de unități în același interval.
Expansiunea este susținută de segmentele de vehicule electrice cu baterie (BEV) și hibride plug-in (PHEV), atractivitatea acestora crescând odată cu prețurile la carburanți. Mărcile chineze dețin deja o cotă de aproximativ 30% din vânzările europene de vehicule hibride plug-in. Din acest motiv, Comisia Europeană evaluează introducerea unor taxe vamale suplimentare pentru componenta PHEV importată din China, într-un mod similar cu cele aplicate deja pe segmentul BEV. Pe piața BEV, cota companiilor chineze a urcat la 15% în primele opt luni, față de 10% anterior.
În ciuda solicitărilor unor state precum Italia pentru înăsprirea barierelor tarifare, UBS consideră improbabilă o abordare radicală similară cu modelul aplicat de SUA. Patrick Hummel, analist în cadrul UBS, susține că o astfel de măsură ar duce la îndepărtarea de regulile OMC și ar necesita un efort de coordonare extrem de mare între statele membre, unde există încă divergențe de interese naționale. Constructorii chinezi, confruntați cu o comprimare a cererii pe piața internă, își recalibrează strategiile pentru a exporta volumele către Europa, Rusia și Brazilia.
Evoluția acestui segment de piață reflectă o schimbare structurală în industria auto europeană, unde segmentul vehiculelor electrice și hibride devine principalul motor de creștere pentru importurile asiatice. Această tranziție către vehicule cu emisii reduse este influențată direct de politicile de mediu și de volatilitatea prețurilor la energie, factori care modifică constant echilibrul comercial dintre producătorii europeni și cei din China.