

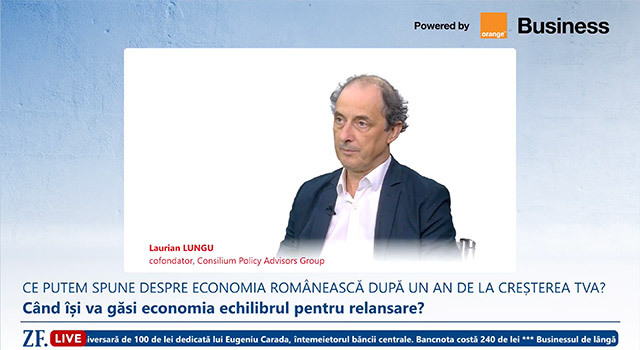
O eventuală relaxare a regimului fiscal în România ar putea viza în principal taxele aplicate capitalului și forței de muncă. Conform expertizei oferite de Laurian Lungu, cota de TVA rămâne un instrument esențial pentru colectarea veniturilor bugetare, nefiind în prezent o componentă vizată de o eventuală reducere. Această abordare pune accent pe necesitatea de a echilibra presiunea fiscală asupra diferitelor segmente ale economiei naționale.
Laurian Lungu, cofondatorul Consilium Policy Advisors Group, subliniază că sistemul fiscal se bazează pe trei piloni principali: capitalul, consumul și forța de muncă. Economistul a explicat că România a optat pentru majorarea taxelor pe toate aceste componente în cursul anului trecut. Această strategie de creștere simultană a taxelor pune sub semnul întrebării capacitatea de absorbție a sistemului economic în fața unor schimbări bruște.
Argumentul central este că o economie nu poate susține creșteri fiscale pe toate bazele de impozitare în același timp. Laurian Lungu a declarat că nu se pot crește toate taxele simultan, deoarece economia nu deține supape de siguranță suficiente pentru a gestiona un astfel de șoc cumulat. Fără aceste mecanisme de absorbție, presiunea fiscală poate deveni prea mare pentru structura economică actuală.
În acest context, contribuția de asigurări sociale este menționată ca un element care, deși nu este formal o taxă, influențează direct costurile angajatorilor. Deși nu este clasificată drept taxă în sens strict, aceasta afectează direct costul forței de muncă. Această distincție este crucială pentru înțelegerea modului în care presiunea fiscală se reflectă asupra costurilor de producție și de angajare în mediul de afaceri.
Evoluția politicii fiscale este strâns legată de capacitatea de colectare a veniturilor din consum și capital. Strategia propusă de experți sugerează că, dacă se va trece la o etapă de relaxare, TVA-ul nu ar trebui afectat imediat. Această selecție a taxelor care pot fi reduse este necesară pentru a evita blocajele într-un sistem care a fost deja supus unor majorări pe multiple paliere de impozitare.
Analiza acestor tendințe fiscale intervine într-un context economic marcat de diverse dinamici de piață. În timp ce unii sectori se confruntă cu presiuni de costuri, alte indicatori economici reflectă schimbări în consum și investiții. Înțelegerea structurii de impozitare a capitalului și a forței de muncă rămâne esențială pentru investitori și manageri care monitorizează stabilitatea mediului de afaceri și capacitatea de absorbție a șocurilor economice.