

Randamentele obligațiunilor de stat franceze cu scadență la zece ani au depășit temporar pragul de 5%, un nivel de dobândă care nu a mai fost întâlnit din anul 2002. Această evoluție a avut loc miercuri, pe fondul presiunii exercitate asupra finanțelor publice de către costurile ridicate de finanțare și de incertitudinile legate de capacitatea guvernului de a reduce deficitul bugetar. În jurul orei 12:30, ora Parisului, randamentele au coborât ușor către o valoare de aproximativ 4,998%.
Situația reflectă o lipsă de încredere în stabilitatea economică a țării, conform analizei oferite de Andrea Tueni, analist la Saxo Bank France. Diferența dintre randamentele obligațiunilor franceze și cele germane a urcat la aproximativ 1,57 puncte procentuale, marcând cel mai înalt nivel din 2011, perioada crizei datoriilor suverane din zona euro. Această marjă indică faptul că investitorii solicită o primă de risc mai mare pentru a finanța Franța față de Germania, care este considerată un reper de siguranță pe piața europeană.
Deficitul bugetar persistent reprezintă principala vulnerabilitate a economiei franceze, în condițiile în care guvernul întâmpină dificultăți în adoptarea măsurilor de consolidare fiscală. Autoritățile urmăresc reducerea deficitului la 5% din produsul intern brut până în anul 2027, însă acest obiectiv depinde de adoptarea bugetului într-un parlament fragmentat. Banca elvețiană UBP estimează că perspectivele unei consolidări fiscale consistente sunt limitate de incertitudinea politică și de apropierea alegerilor prezidențiale programate pentru primăvara anului viitor.
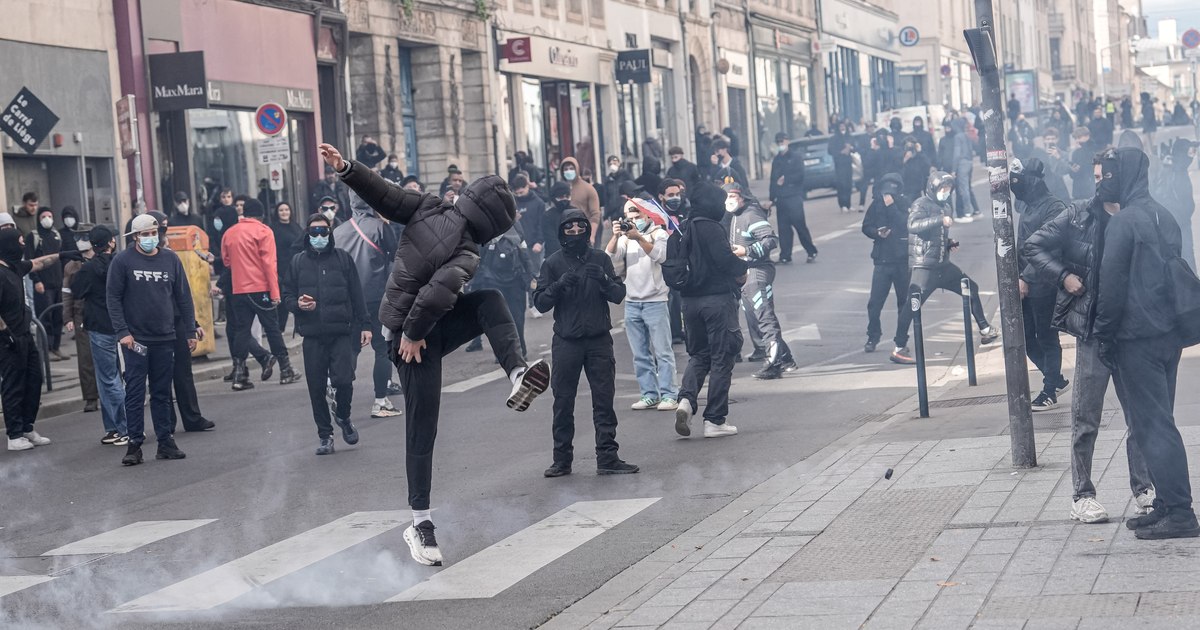
Pe lângă problemele bugetare, presiunea este amplificată de scumpirea energiei, de temerile privind accelerarea inflației și de tensiunile politice și sociale interne. Evenimentele violente de la începutul săptămânii au sporit îngrijorările privind situația din țară, într-un moment în care guvernul are nevoie de sprijin parlamentar pentru buget. Deși randamentele mai mari nu modifică automat dobânzile pentru întreaga datorie existentă, ele cresc semnificativ costul noilor împrumuturi și al refinanțării obligațiunilor care ajung la scadență.
Piețele financiare așteaptă cu atenție o decizie importantă de la agenția de rating Moody’s, programată pentru vineri. În prezent, agenția atribuie Franței ratingul Aa3, însă cu o perspectivă negativă, iar o eventuală retrogradare ar putea accentua preocupările investitorilor. Decizia va fi monitorizată îndeaproape, deoarece un rezultat nefavorabil ar putea influența direct capacitatea autorităților de a stabiliza bugetul și de a gestiona datoria publică ridicată în contextul costurilor de finanțare în creștere.
În cadrul zonei euro, dinamica randamentelor obligaționarilor este influențată direct de deciziile de politică monetară ale Băncii Centrale Europene. În acest context, Franța se confruntă cu niveluri de randament pe zece ani superioare celor din alte economii europice majore, Italia înregistrând aproximativ 4,58% și Spania aproximativ 4,06%. Această disparitate subliniază gradul de risc perceput de investitorii internaționali în raport cu stabilitatea fiscală a Franței față de partenerii europeni.