

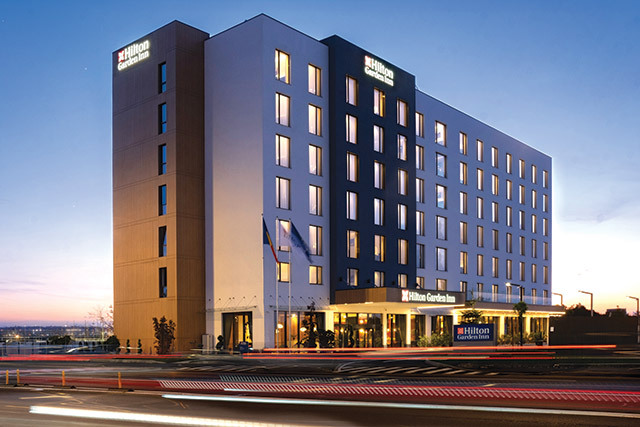
Piața hotelieră din România traversează o perioadă de expansiune a capacității de cazare, în ciuda unui context economic care a afectat turismul intern. În cursul anului 2026, cinci noi unități hoteliere afiliate unor branduri internaționale au fost deschise în orașe precum București, Brașov, Oradea, Timișoara și Sinaia. Această dezvoltare a adus pe piața locală un număr suplimentar de peste 400 de camere, demonstrând o continuitate a investițiilor în sectorul de ospitalitate.
Dezvoltatorii imobiliari continuă să direcționeze capital către acest segment, utilizând proiectele hoteliere pentru a-și diversifica portofoliile de active. Această strategie de investiții se desfășoară într-un mediu în care bugetele alocate pentru vacanțe au fost supuse presiunilor economice, fiind adesea clasificate ca cheltuieli nesențiale. Cu toate acestea, proiectele de construcție și operare hotelieră au reușit să avanseze, ignorând parțial dificultățile de consum în sectorul turismului de leisure.
Expertiza din sectorul de consultanță indică o schimbare de paradigmă în modul în care sunt gestionate aceste proiecte. Călin Ile, partener Premier Hospitality, a subliniat faptul că investitorii realizează necesitatea de a calibra mai riguros investițiile, renunțând la abordările mai puțin structurate din trecut. Conform acestui expert, proiectele trebuie să fie mult mai așezate pentru a putea performa într-un context economic care impune o gestionare atentă a resurselor.
Unitățile care au inaugurat activitatea în acest an includ Mercure Bucharest Cantemir, Galaxy Radisson Individuals, Hilton Garden Inn Brașov, Mercure Oradea și Radisson Blu Cota 1400 Sinaia. Planurile de expansiune sunt menținute și pentru anul viitor, 2027, când sunt programate noi deschideri. Printre proiectele viitoare se numără Mondrian Bucharest și Wyndham Garden Bucharest, însă Swissotel Bucharest este menționat ca fiind un proiect care a fost deja amânat de câțiva ani.
Evoluția acestor investiții reflectă o orientare către segmentul de hotelierie de tip branded, care oferă standarde internaționale de operare. Deși cererea internă poate prezenta semne de stagnare, capacitatea de cazare crește prin proiecte care vizează atât piața de business, cât și pe cea de leisure. Această dinamică sugerează că segmentul hotelier rămâne un pilon de diversificare pentru capitalul imobiliar din România.
Sectorul hotelier este influențat direct de indicatorii macroeconomici și de nivelul de disponibilitate a veniturilor disponibile ale populației. În perioade de presiune economică, consumul de servicii non-esențiale poate scădea, însă investițiile de capital în infrastructura de ospitalitate urmează adesea cicluri de dezvoltare pe termen lung. Această separare între consumul imediat și dezvoltarea activelor imobiliare explică de ce proiectele continuă să fie finalizate chiar și în perioade de incertitudine.