
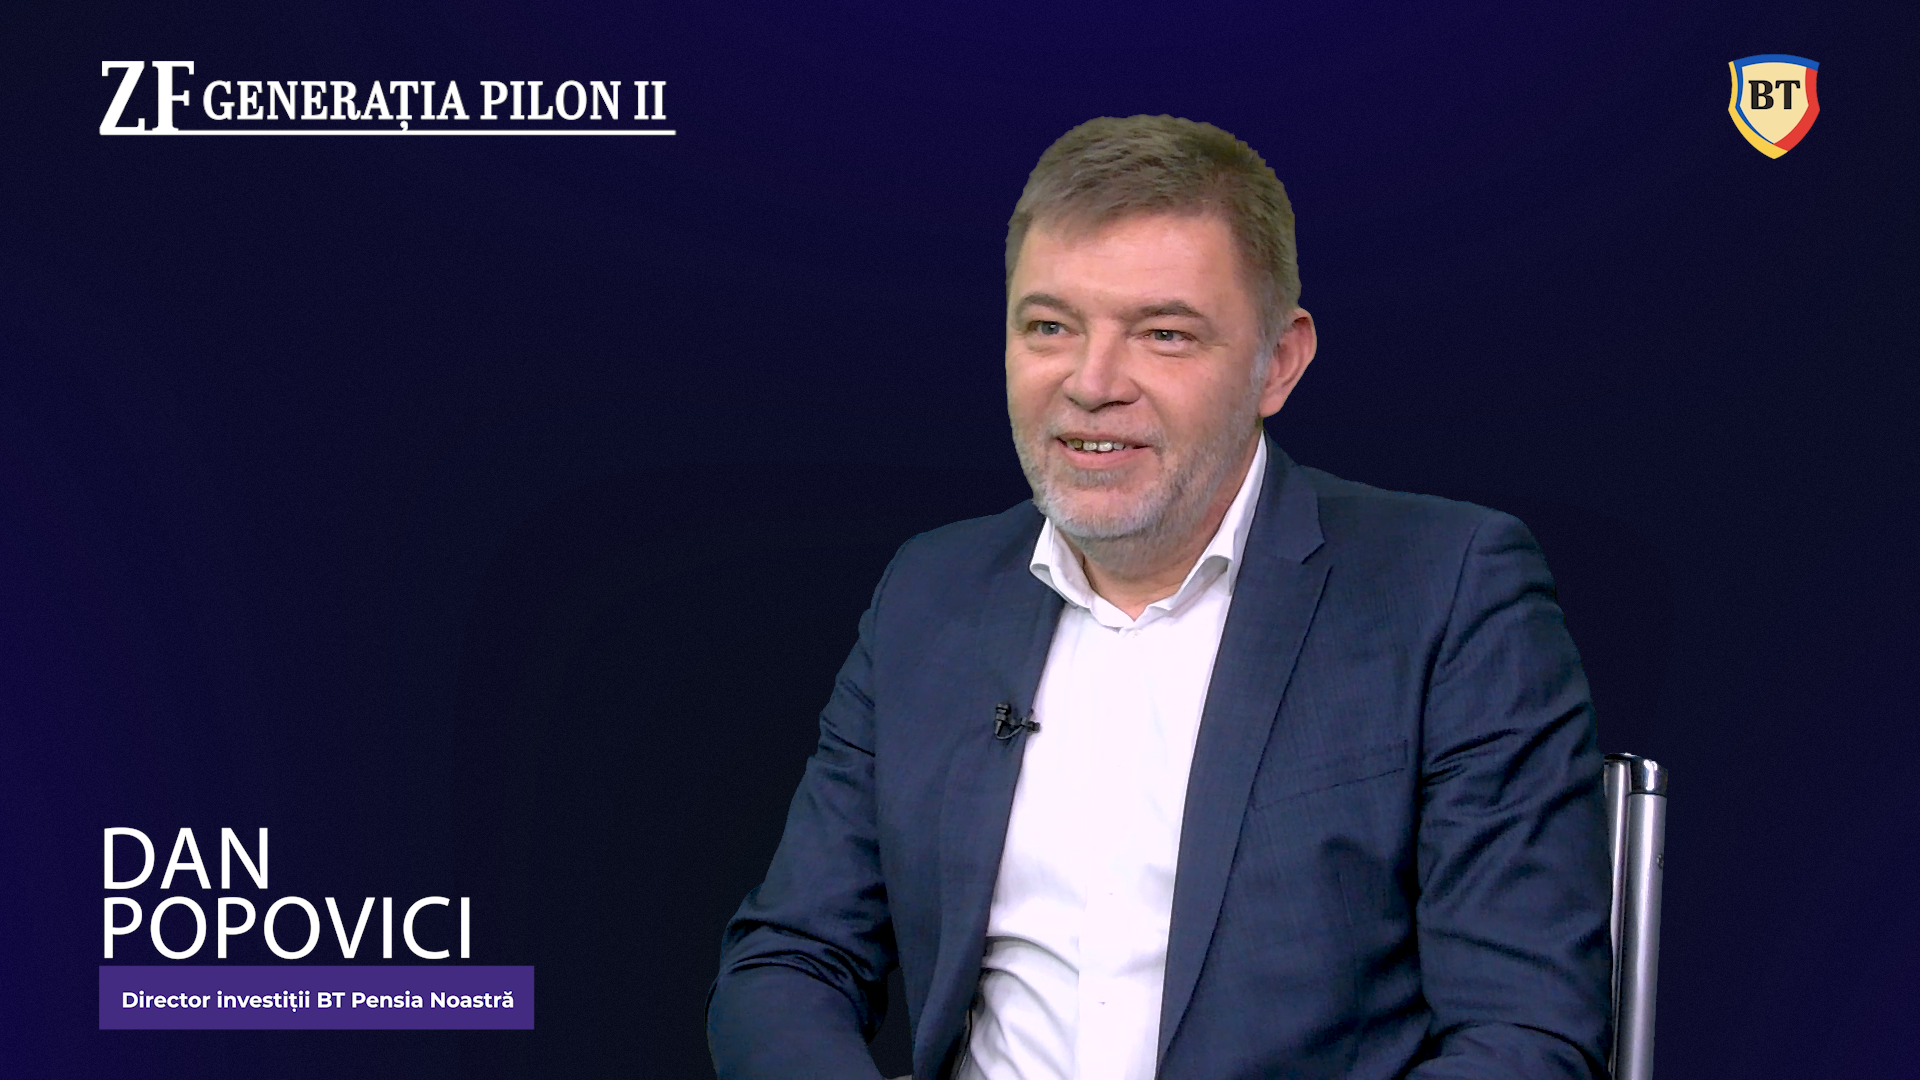
Fondurile de pensii de tip Pilon II sunt supuse unor restricții legislative care interzic investițiile în anumite sectoare de activitate, conform declarațiilor făcute de Dan Popovici. CIO BT Pensia Noastră a explicat, în cadrul emisiunii ZF Generația Pilon II, că aceste entități nu pot direcționa resurse către companii producătoare de arme. De asemenea, este interzisă investiția în companii care obțin o parte semnificativă din cifra de afaceri din domeniul jocurilor de noroc sau din producția de băuturi alcoolice.
Dan Popovici a subliniat faptul că aceste limitări nu sunt doar o opțiune de strategie, ci sunt impuse de o legislație foarte strictă. Aceste reguli au fost un punct de discuție chiar și în procesul de obținere a aprobării din partea ASF. Chiar dacă sectorul armamentar a înregistrat randamente ridicate, în special după invazia rusă din Ucraina, fondurile de pensii nu pot profita de această performanță. Obiectivul principal al acestor vehicule de investiții rămâne performanța pe termen lung, nu profitul pe perioade scurte de un an sau doi.
În ceea ce privește criteriile ESG, Dan Popovici a precizat că restricțiile menționate sunt prevăzute direct de lege, nu sunt doar recomandări de sustenabilitate. Deși prospectul nu conține neapărat detalii specifice despre responsabilitatea socială, acesta a declarat că investițiile responsabile și cele sustenabile sunt extrem de importante pentru procesul decizional. Această abordare se aliniază cu necesitatea de a gestiona portofoliile într-un mod care să nu prioritizeze doar câștigurile imediate, ci și stabilitatea pe parcursul unor perioade de timp mult mai lungi.
Analizele portofoliilor de acțiuni ale celor șapte fonduri de Pilon II indică o concentrare pe companii mari listate la BVB, precum Hidroelectrica, OMV Petrom, Romgaz sau Banca Transilvania. Scorurile ESG Bloomberg pentru aceste portofolii sunt foarte apropiate, situându-se între 3,58 și 4,03 pe o scală de la 0 la 10. O analiză publicată în newsletterul AAFBR pentru perioada martie 2022 - iulie 2026 a arătat că nu există o legătură directă între un scor ESG mai ridicat și randamentele obținute, după eliminarea efectului comun al pieței.
În perioada analizată, randamentele cumulate ale fondurilor de Pilon II au oscilat între 67% și 77%. Conform datelor furnizate de ASF la data de 30 iunie, o mare parte din activele acestor fonduri sunt orientate către piața internă. Mai exact, 96,1% din acțiunile deținute de fondurile de Pilon II sunt emise de companii din România, ceea ce reflectă o dependență majoră de performanța companiilor de stat și a marilor jucători din economia națională.
Structura portofoliilor de Pilon II este puternic influențată de companiile de utilități și energie din România. De exemplu, companii precum Romgaz sunt piloni centrali în aceste investiții, având un rol major în compoziția activelor deținute de fondurile de pensii. Această concentrare pe companii mari de stat sau listate local subliniază caracterul domestic al gestionării acestor fonduri de economii pe termen lung.